

Математика вкладів: скільки реально приносять депозити під 15%
Банки продовжують залучати гривню, пропонуючи ставки на рівні 15% річних до оподаткування. Для консервативного збереження коштів ця цифра виглядає привабливо. Проте для грамотного фінансового планування важливо розрізняти номінальну (маркетингову) ставку та реальну дохідність.
Розберемо структуру доходу.
1. Податкове навантаження
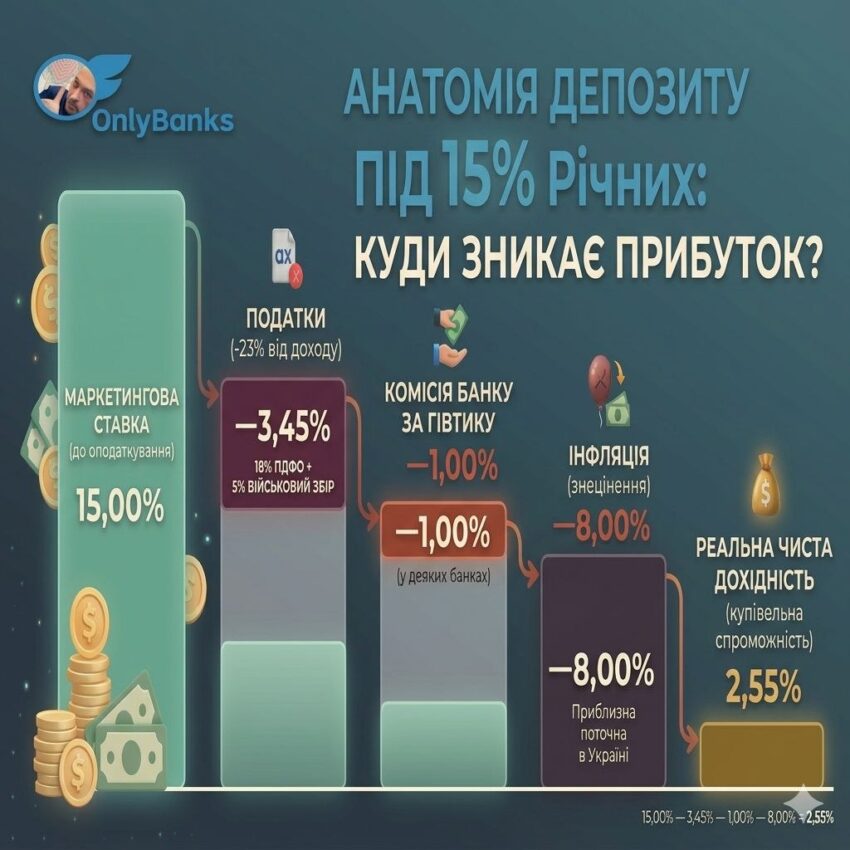
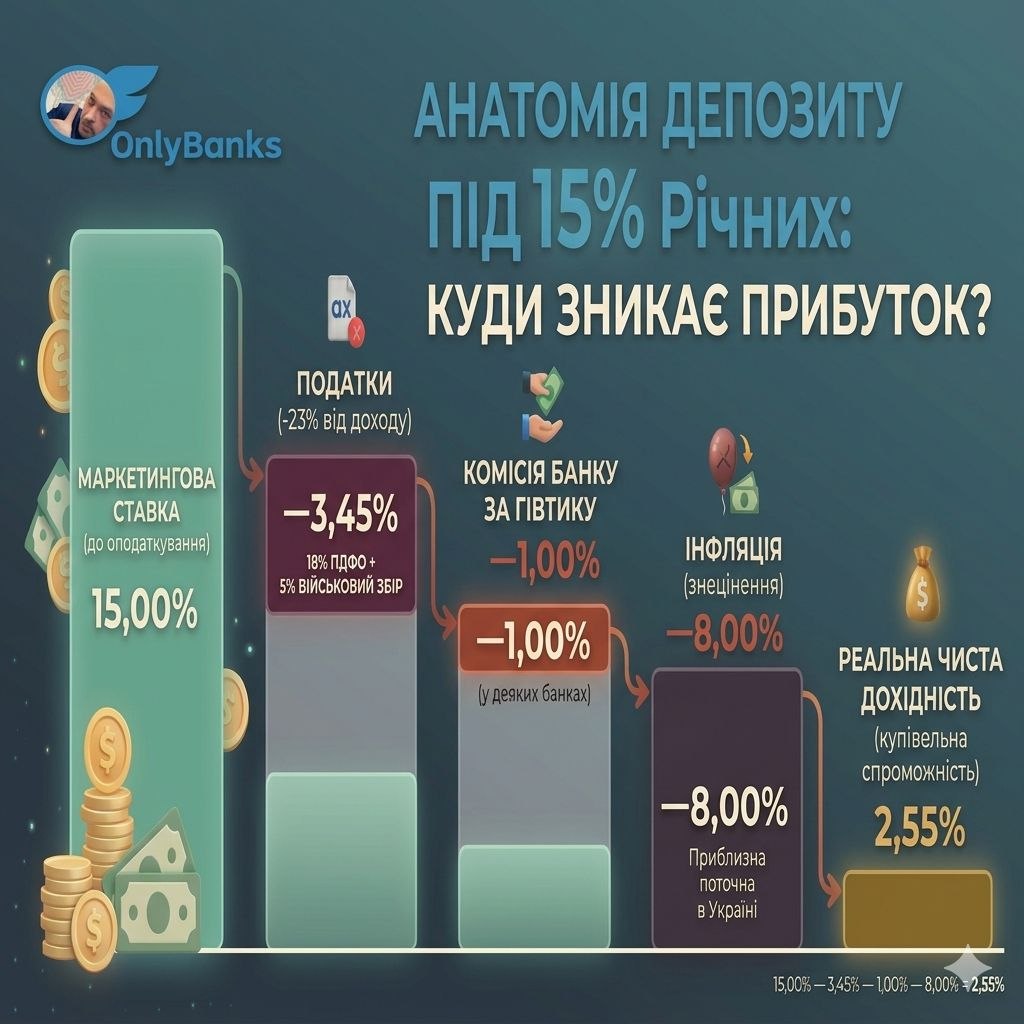
Законодавство передбачає обов'язкове оподаткування доходів за банківськими вкладами: 18% ПДФО та 5% військового збору. Загалом банк утримує 23% від нарахованих відсотків. Відповідно, номінальні 15% перетворюються на 11,55% ефективної дохідності (чистими на руки).
2. Комісія банку за видачу готівки
Деякі банки пропонують вкладникам, які відкривають строкові депозити, пільги щодо подальшої видачі коштів готівкою в касі без комісії. Але так роблять не всі фінустанови. Є й такі, що після завершення строку депозиту стягують комісію за видачу готівки. Зазвичай вона становить близько 1% від суми.
3. Фактор інфляції
Наступний крок — врахування знецінення грошей. Поточна офіційна інфляція в Україні перебуває на рівні близько 8%. Цей показник знижує купівельну спроможність вашого капіталу. Якщо відняти інфляцію та комісію від ефективної ставки, отримаємо досить скромну реальну дохідність: 11,55% – 1% – 8% = 2,55%
Розрахунок на прикладі 100 тис. грн:
• Ви розміщуєте вклад на рік.
• Банк нараховує відсотки: +15 000 грн.
• Після сплати податків чистий дохід: 11 550 грн.
• Після сплати 1% комісії за видачу готівки: ≈11 435 грн.
(До виплати: ≈11 435 грн).
▪️ Втрата купівельної спроможності через інфляцію (8%): ≈8 000 грн.
Сухий залишок:
реальний приріст вашого капіталу в товарному еквіваленті становить лише ≈2,5 тис. грн.
Слід враховувати, що цей розрахунок є статичним. У разі макроекономічних змін — прискорення інфляції або відчутної девальвації гривні — ця дохідність може скоротитися до нуля.
Гривневий депозит за поточних ставок виконує функцію безпечного «фінансового паркінгу». Він частково амортизує інфляцію і не дає грошам швидко знецінюватися. Але розглядати його як інструмент для суттєвого заробітку не варто.
Для тих, хто шукає способи оптимізувати податкове навантаження (уникнути втрати 23%), ринок пропонує альтернативу у вигляді державних облігацій (ОВДП), де діють податкові пільги.
Джерело: OnlyBanks у Telegram.