

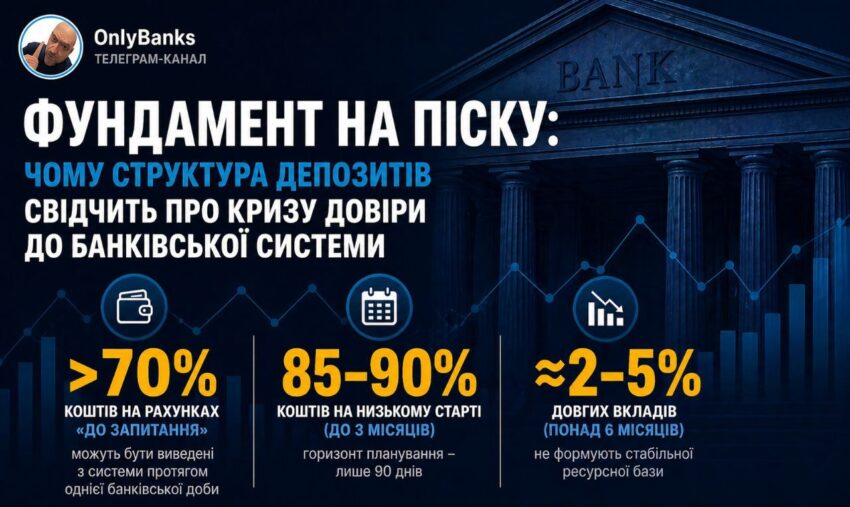
Хиткий фундамент на піску: чому структура депозитів свідчить про кризу довіри до банківської системи
Рівень довіри до фінансових інституцій вимірюється не кількістю відкритих рахунків, а готовністю клієнта делегувати банку розпорядження своїми коштами на тривалий термін. Свіжа статистика банківського сектору від регулятора за початок 2026 року демонструє критичний перекіс: прості українці (фізособи) розглядають банківську систему не як інструмент довгострокового накопичення, а як «тимчасовий хаб» для розрахунків.
Щоб переконатися, достатньо проаналізувати структуру залишків на рахунках населення:
• Домінація «коротких» грошей. Понад 70% накопичень перебувають на рахунках «до запитання» — зазвичай це карткові рахунки, на які люди отримують зарплати та соцдопомогу. Водночас дуже мало коштів перераховують на депозити на визначений строк (без права дострокового зняття, за винятком окремих випадків). Це кошти, які можуть бути виведені з системи в будь-який момент через банкомати в межах чинних лімітів — до 100 тис. грн на добу на одну особу в одному банку. Навіть відвідувати відділення банку не обов’язково.
• Горизонт планування — 90 днів. Разом із короткими депозитами (до 3 місяців) частка коштів «на низькому старті» сягає 85–90% загального обсягу.
• Відсутність стратегічного ресурсу. Частка довгих вкладів (понад 6 місяців) залишається на рівні кількох відсотків і не формує стабільної ресурсної бази. Банки давно функціонують у режимі значних гепів, і якщо станеться панічне зняття вкладів населення (що не раз траплялося в Україні до повномасштабної війни), може виникнути криза ліквідності. І фінустанови, за старою традицією, підуть до Нацбанку по дороговартісне рефінансування, занурюючись у ще більші фінансові проблеми. Як показує практика, це нерідко закінчується закриттям банків.
Чому це важливо для ринку?
• Дефіцит ресурсу для кредитування. Банки не можуть більш-менш масштабно кредитувати реальний сектор економіки чи довгострокові іпотечні програми (до 30 років), спираючись на кошти, які можуть зникнути завтра. Відсутність «довгих» грошей консервує високі відсоткові ставки та обмежує можливості фінансування бізнесу.
• Психологічний бар’єр. Така структура депозитів є прямим відображенням поведінкових очікувань вкладників. Клієнти не готові ризикувати, особливо під час війни, і залишають за собою можливість швидкого виходу з системи у разі зміни умов — навіть втрачаючи дохідність: за картковими рахунками зазвичай нараховується 0% річних.
• Відтік ресурсу в держоблігації та депозитні сертифікати Нацбанку. Спостерігається тенденція, за якої банківські депозити поступаються державним облігаціям та депозитним сертифікатам НБУ. Клієнти з довшим горизонтом планування обирають ОВДП через поєднання дохідності та податкових переваг, залишаючи банкам переважно операційні залишки.
Як наслідок, поточна ситуація створює значний ліквідний «навіс». У разі будь-якого політичного або економічного тригера ці кошти можуть за короткий час трансформуватися в попит на валютному ринку або бути виведеними з банківської системи.
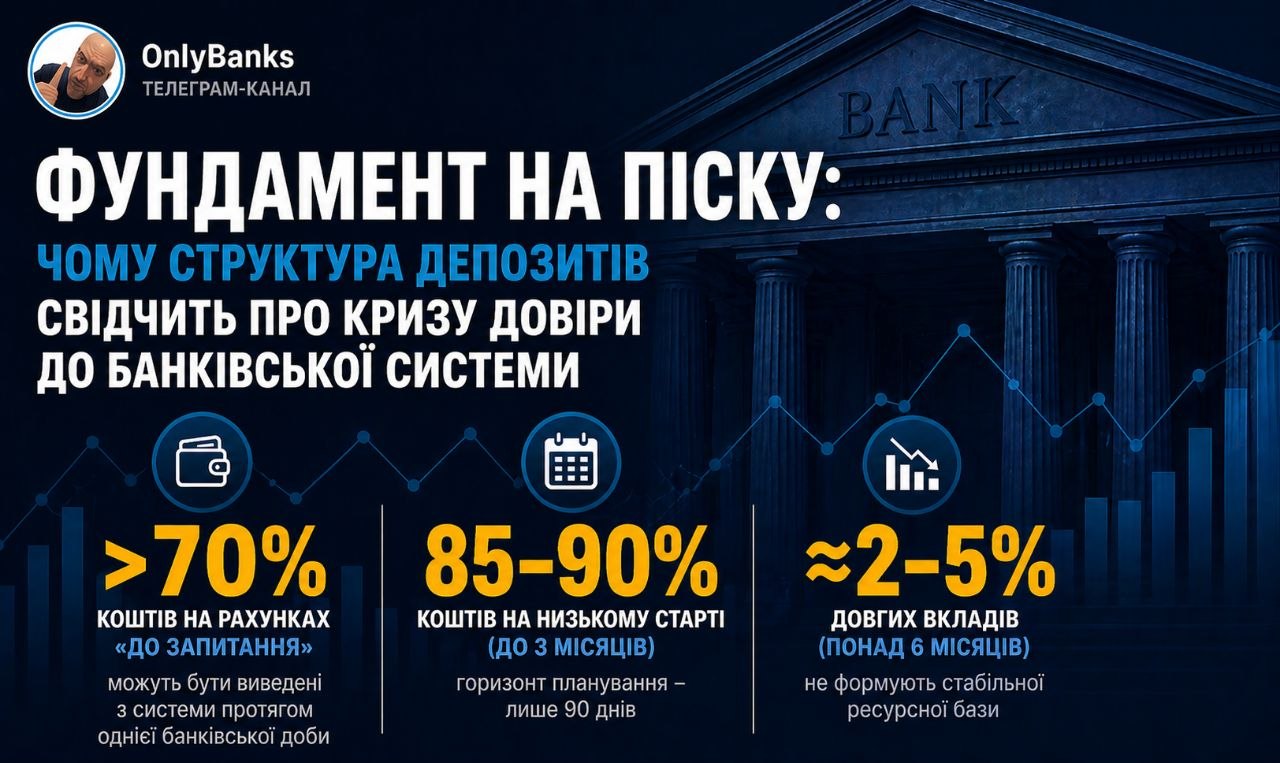
Джерело: OnlyBanks у Telegram.