

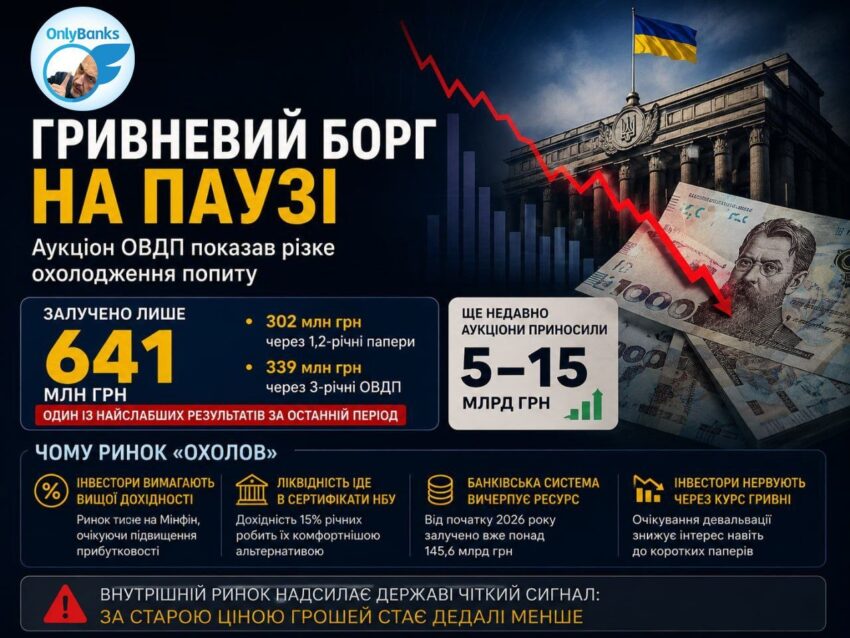
Гривневий борг на паузі: аукціон ОВДП показав різке охолодження попиту
Офіційні дані Міністерства фінансів за результатами аукціону 12 травня свідчать про різке просідання попиту на гривневі ОВДП. Вчорашні торги стали холодним душем для ринку внутрішніх запозичень і показали: інвестори більше не готові активно заходити в держборг на старих умовах. Принаймні — на тих умовах, які уряд пропонує зараз.
Цифри аукціону
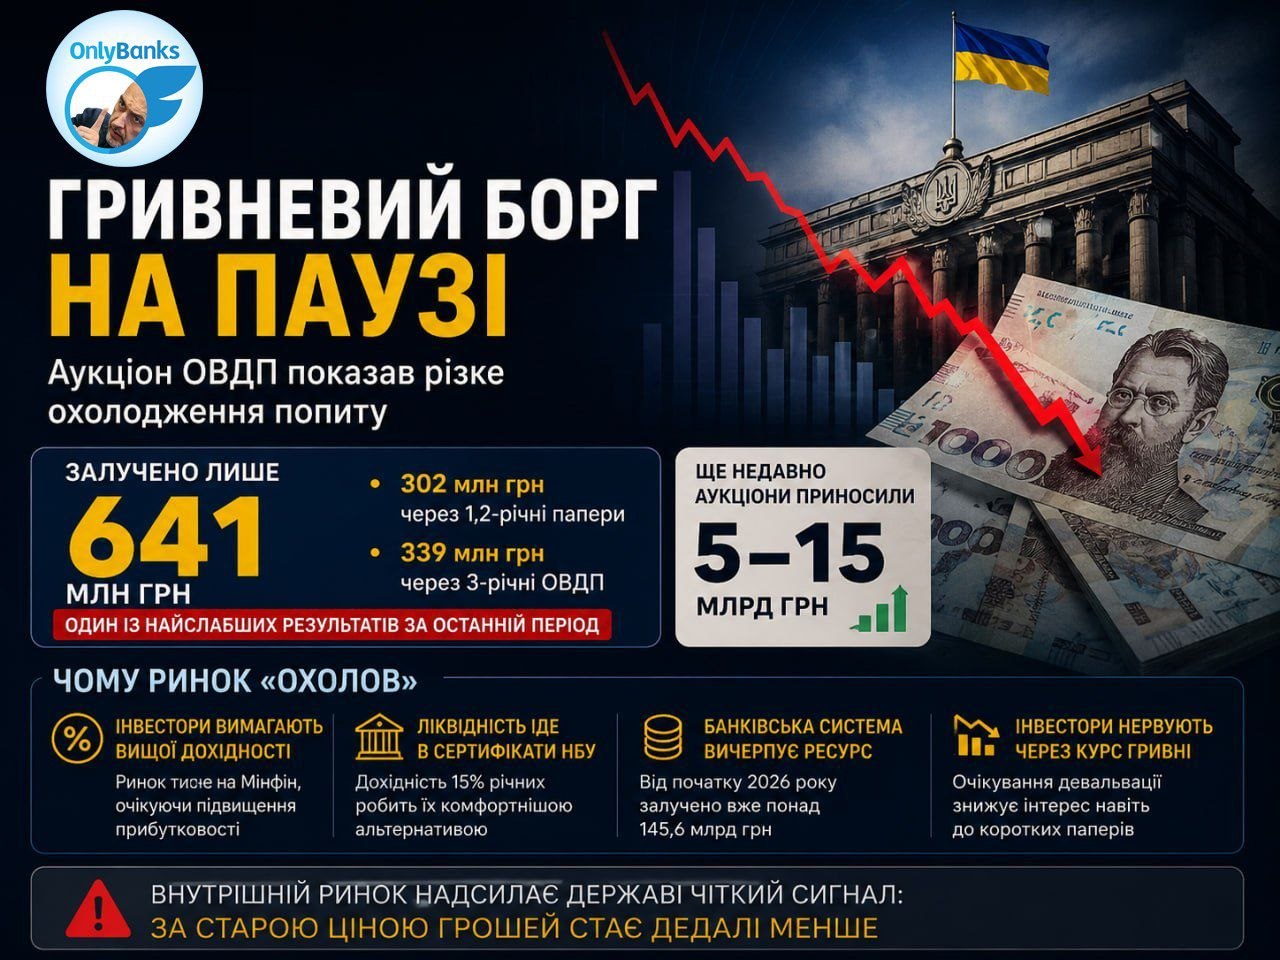
Загалом Мінфін залучив лише 641 млн грн — це один із найслабших результатів за останній період.
Структура розміщення:
302 млн грн — через 1,2-річні папери;
339 млн грн — через 3-річні ОВДП.
Для порівняння: ще кілька місяців тому окремі аукціони приносили державі по 5–15 млрд грн за день.
Чому ринок «охолов»
1. Інвестори вимагають вищої дохідності
Банки та великі гравці більше не готові активно купувати ОВДП за поточними ставками. На тлі інфляційних і девальваційних ризиків ринок фактично тисне на Мінфін, очікуючи підвищення прибутковості нових випусків.
2. Частина ліквідності пішла в депозитні сертифікати НБУ
Для банків депозитні сертифікати НБУ зараз виглядають комфортнішим інструментом: ризики мінімальні, а дохідність залишається конкурентною — 15% річних. Через це попит на довгі державні папери помітно слабшає.
3. Банківська система поступово вичерпує ресурс
Від початку 2026 року через ОВДП уже залучено понад 145,6 млрд грн. Частина банків, схоже, вже наблизилася до внутрішніх лімітів на вкладення в держборг, особливо за нинішніх ставок. До того ж варто пам’ятати, що банки використовують держоблігації переважно для резервування та активніше скуповують ОВДП, які входять до бенчмарку Нацбанку.
4. Інвестори нервують через курс гривні
Слабкий попит навіть на короткі папери може свідчити про очікування подальшого тиску на гривню. Частина гравців, імовірно, просто чекає кращої точки входу або вищих ставок після можливої девальвації.
Що це означає для бюджету
Якщо тенденція збережеться, Мінфіну доведеться або піднімати ставки за ОВДП, збільшуючи витрати на обслуговування боргу, або активніше покривати дефіцит за рахунок зовнішньої допомоги та інших джерел фінансування.
Фактично внутрішній ринок уже надсилає державі прямий сигнал: за старою ціною грошей стає дедалі менше.
Поки що показник роловеру перевищує 100% — нових запозичень більше, ніж погашень старих державних паперів. Однак ситуація може погіршуватися.
Чи варто зараз купувати ОВДП
Для приватних інвесторів ситуація неоднозначна, але панікувати точно не варто.
На що звернути увагу:
– якщо Мінфін почне підвищувати ставки, нові випуски ОВДП можуть стати значно цікавішими;
– короткі папери зараз виглядають безпечнішими за довгі через курсові ризики;
– валютні ОВДП можуть бути хорошим варіантом для тих, хто побоюється девальвації;
– не варто вкладати всі кошти лише в гривневі папери — краще диверсифікувати портфель;
– ОВДП усе ще залишаються одним із найнадійніших інструментів в Україні завдяки державним гарантіям і відсутності податку на дохід для фізосіб та військового збору.
Водночас варто пам’ятати: якщо ставки підуть угору, ринкова ціна вже куплених довгих ОВДП може тимчасово просісти. Тому зараз інвестори дедалі частіше обирають короткі випуски або просто чекають нових аукціонів із вищою дохідністю.
Джерело: OnlyBanks у Telegram.