

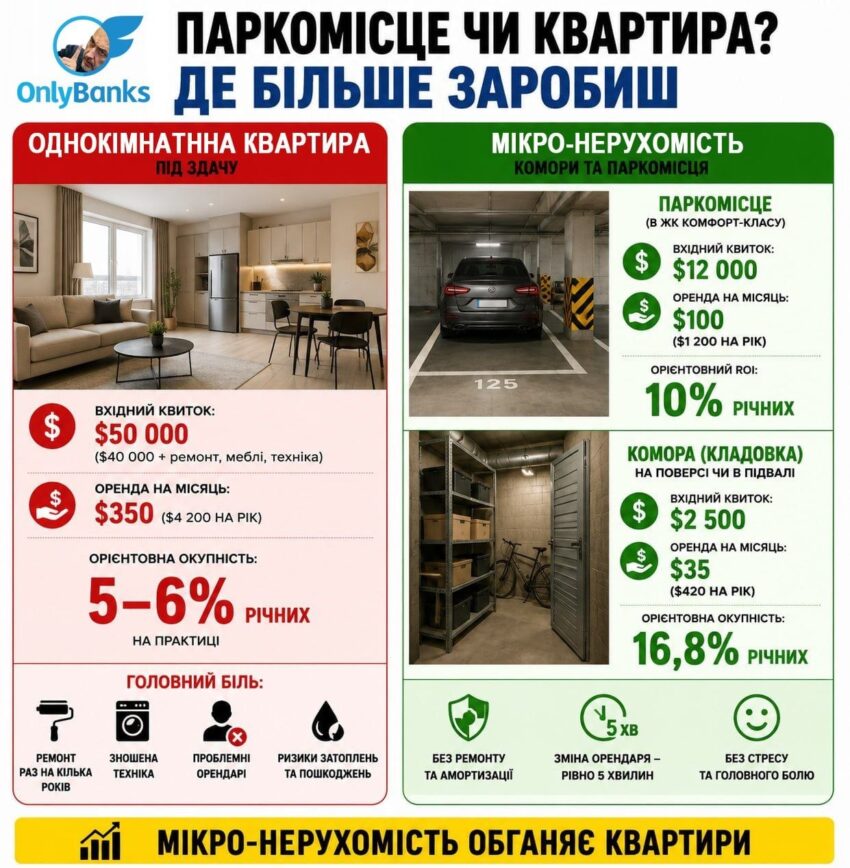
Мікро-нерухомість: чому паркомісця та комори вигідніші за однушку під здачу
Ціни на квадратні метри в новобудовах продовжують зростати, тоді як реальна дохідність від здачі житлових квартир в оренду падає. Якщо раніше купити однокімнатну квартиру під здачу вважалося «золотим стандартом» пасивного доходу, то зараз математика диктує інші правила.
Час розвінчати міф, що інвестиції в нерухомість — це обов'язково капітал від $40 000 до $50 000, нескінченні ремонти, закупівля техніки та постійна боротьба з проблемними орендарями. На сцену виходить мікро-нерухомість: комори та паркінги.
Порівнюємо окупність
Подивимося на усереднені цифри ринку та порахуємо брудну дохідність (без урахування податків, але за умови безперервної здачі):
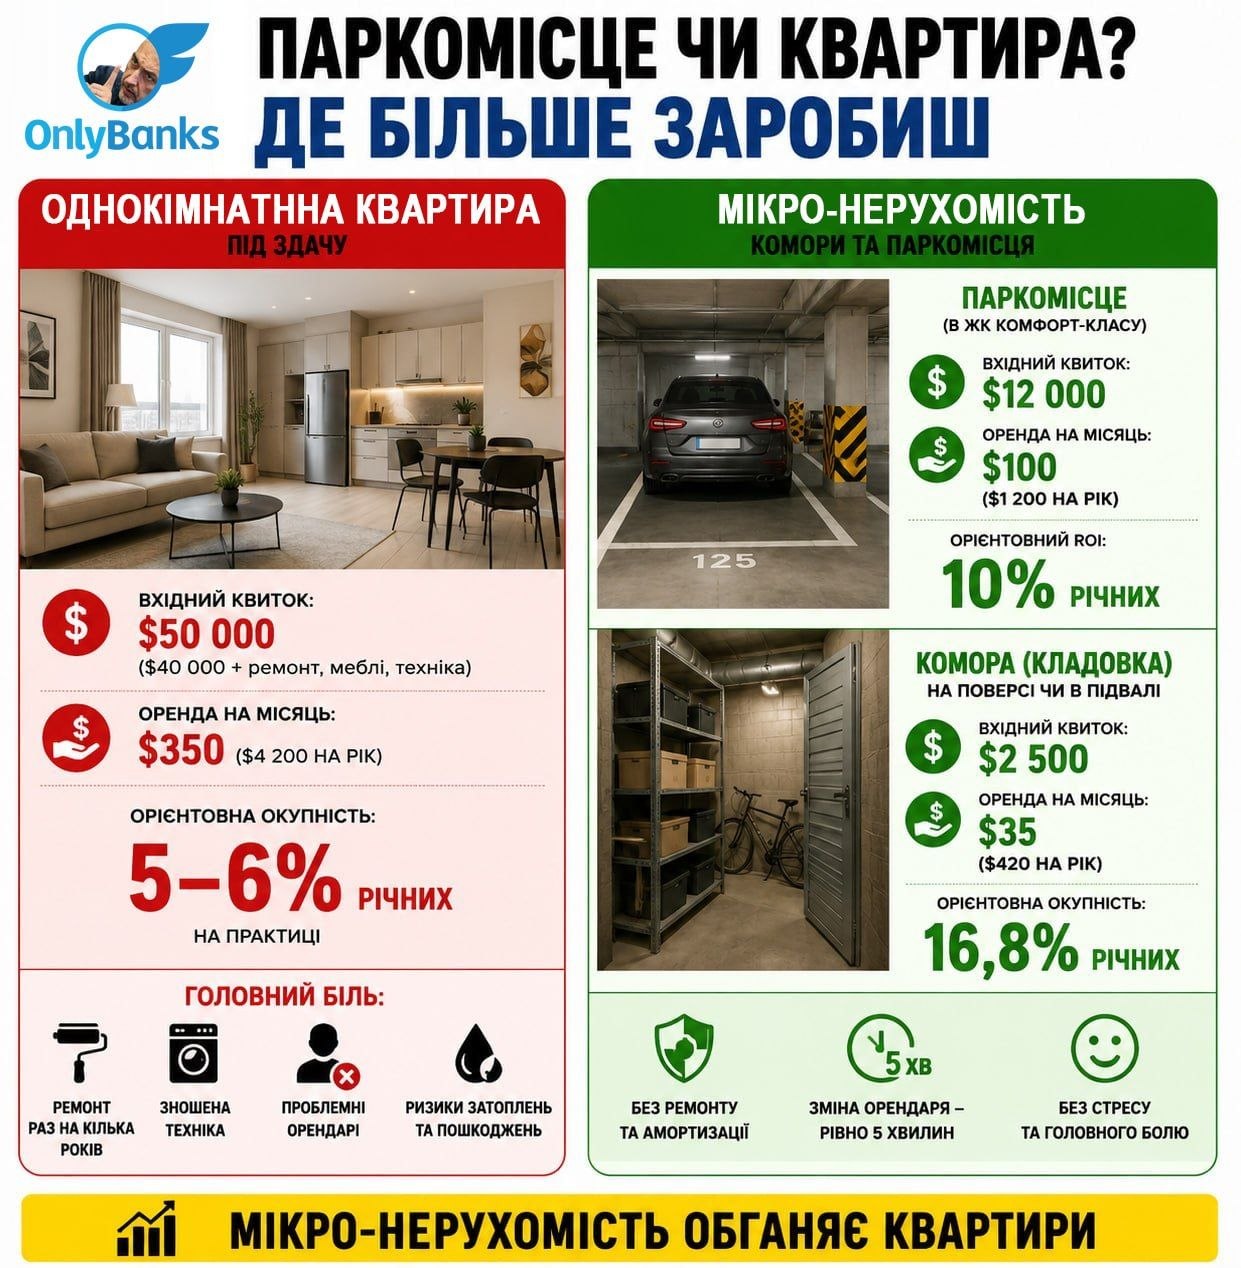
Однокімнатна квартира:
Вхідний квиток: ~$40 000 (бетон) + $10 000 (базовий ремонт, меблі, техніка) = $50 000.
Оренда: ~$350 на місяць ($4 200 на рік).
Орієнтовна окупність: 8,4% річних. На практиці цифра падає до 5–6%, адже раз на кілька років доведеться робити косметичний ремонт та оновлювати зношену техніку.
Паркомісце (в ЖК комфорт-класу):
Вхідний квиток: $12 000.
Оренда: ~$100 на місяць ($1 200 на рік).
Орієнтовний ROI: 10% річних.
Комора (кладовка) на поверсі чи в підвалі:
Вхідний квиток: $2 500.
Оренда: ~$35 на місяць (близько 1 400 грн) = $420 на рік.
Орієнтовна окупність: 16,8% річних.
Чому мікро-нерухомість перемагає в довгостроковій перспективі?
Справа не лише у чистих відсотках, а в абсолютній відсутності головного болю для інвестора:
1. Нуль витрат на ремонт та амортизацію. Комора — це просто пофарбовані стіни і металеві двері. Паркінг — шматок розмітки на бетоні. Їх неможливо «вбити». Орендар не зламає пральну машину, не спалить матрац і не затопить сусідів знизу.
2. Відсутність емоційного фактора. Зміна орендаря паркомісця чи комори займає рівно 5 хвилин — передача магнітного ключа. Вам не потрібно вислуховувати історії про затримку зарплати чи влаштовувати генеральні прибирання після виїзду мешканців.
3. Низький поріг входу. Ви можете почати інвестувати в твердий актив, маючи на руках лише 2–3 тисячі доларів вільних коштів.
Якщо у вас є капітал у $50 000, то значно безпечніше та фінансово грамотніше купити кілька паркомісць та комор у різних перспективних ЖК, ніж вкладати все в одну квартиру. Ви диверсифікуєте ризики, генеруєте вищий відсоток річних і повністю позбавляєте себе ролі безкоштовного «завгоспа».
Джерело: OnlyBanks у Telegram.