

Індивідуальне медстрахування: математика поліса для ФОПів
Ціни на медичні послуги в приватних клініках вкотре пішли вгору. Якщо працівники великих компаній часто мають ДМС (добровільне медичне страхування) від роботодавця, то ФОПи та власники мікробізнесу зазвичай оплачують лікування самостійно.
Більшість робить це постфактум, не підраховуючи, скільки насправді витрачають на медицину за рік. Тож давайте подивимося на цифри.
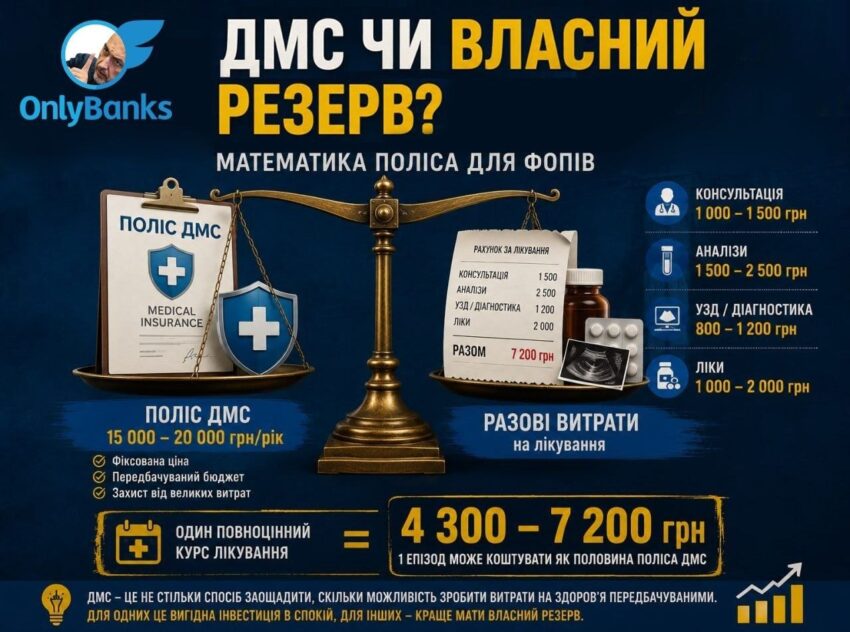
Математика: ДМС проти разових витрат
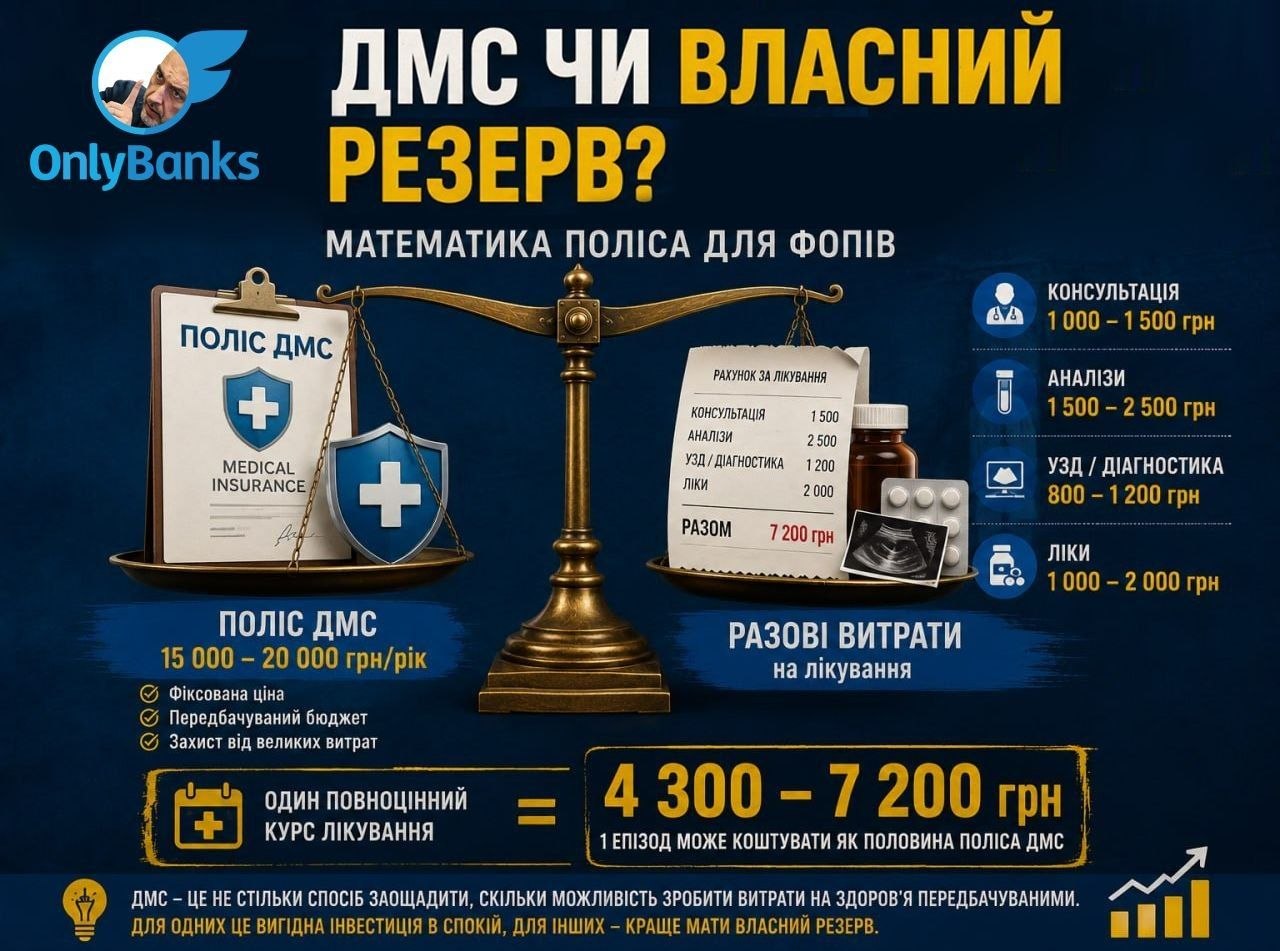
Базовий поліс медичного страхування для фізичної особи з адекватним покриттям сьогодні коштує приблизно 15 000–20 000 грн на рік. На перший погляд сума чимала. Проте один стандартний епізод лікування в приватній клініці може включати:
• консультацію профільного спеціаліста — 1000–1500 грн;
• лабораторні дослідження — 1500–2500 грн;
• УЗД, рентген чи іншу діагностику — 800–1200 грн;
• медикаменти за призначенням — 1000–2000 грн.
Разом: від 4300 до 7200 грн за один повноцінний курс обстеження та лікування.
За активного користування медичними послугами річні витрати можуть наблизитися до вартості поліса або навіть перевищити її. Водночас важливо пам'ятати, що конкретне покриття залежить від умов договору: лімітів, виключень та переліку послуг, які входять до програми страхування.
Кому це може бути вигідно?
ДМС варто розглянути, якщо ви регулярно звертаєтеся до лікарів, проходите профілактичні обстеження або хочете мати прогнозований бюджет на медичні витрати. У цьому випадку страховка працює як інструмент фінансового захисту від несподіваних витрат.
Власний медичний резерв може бути кращим рішенням, якщо ви рідко користуєтеся медичними послугами. Тоді замість оплати поліса можна щомісяця відкладати умовні 1500 грн на окремий рахунок чи «банку» та покривати витрати самостійно.
Головне пам'ятати: ДМС це не стільки спосіб заощадити, скільки можливість зробити витрати на здоров'я передбачуваними. Для одних це вигідна інвестиція в спокій, для інших — зайві витрати, які доцільніше залишити у власному резерві.
Джерело: OnlyBanks у Telegram.