

Банки закривають відділення. Що це означає для фінансистів і людей
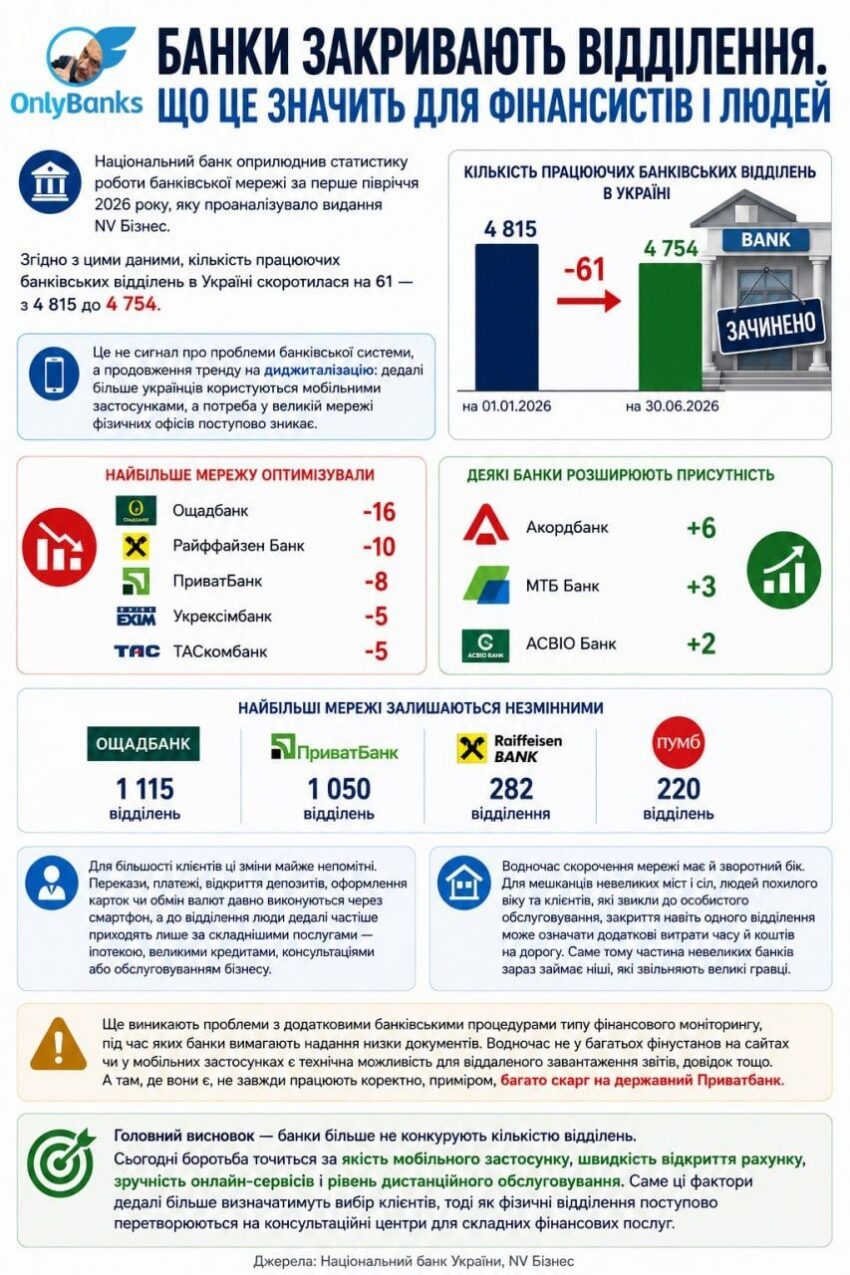
Національний банк оприлюднив статистику роботи банківської мережі за перше півріччя 2026 року, яку проаналізувало видання NV Бізнес. Згідно з цими даними, кількість діючих банківських відділень в Україні скоротилася на 61 — з 4 815 до 4 754.
Це не сигнал про проблеми банківської системи, а продовження тренду на диджиталізацію: дедалі більше українців користуються мобільними застосунками, а потреба у великій мережі фізичних офісів поступово зникає.
Найбільше мережу оптимізували Ощадбанк (-16 відділень), Райффайзен Банк (-10), ПриватБанк (-8), Укрексімбанк і ТАСкомбанк (по -5).
Водночас окремі банки, навпаки, розширюють присутність: Акордбанк відкрив 6 нових відділень, МТБ Банк — 3, АСВІО Банк — 2.
Попри скорочення, найбільші мережі залишаються незмінними: Ощадбанк має 1 115 відділень, ПриватБанк — 1 050, Райффайзен Банк — 282, а ПУМБ — 220.
Для більшості клієнтів ці зміни майже непомітні. Перекази, платежі, відкриття депозитів, оформлення карток чи обмін валют давно виконуються через смартфон, а до відділення люди дедалі частіше приходять лише за складнішими послугами — іпотекою, великими кредитами, консультаціями або обслуговуванням бізнесу.
Водночас скорочення мережі має й зворотний бік. Для мешканців невеликих міст і сіл, людей похилого віку та клієнтів, які звикли до особистого обслуговування, закриття навіть одного відділення може означати додаткові витрати часу й коштів на дорогу. Саме тому частина невеликих банків зараз займає ніші, які звільняють великі гравці.
Ще виникають проблеми з додатковими банківськими процедурами типу фінансового моніторингу, під час яких банки вимагають надання низки документів. Водночас не в багатьох фінустанов на сайтах чи в мобільних застосунках є технічна можливість для віддаленого завантаження звітів, довідок тощо. А там, де вона є, усе не завжди працює коректно: приміром, є багато скарг на державний ПриватБанк.
Головний висновок — банки більше не конкурують кількістю відділень. Сьогодні боротьба точиться за якість мобільного застосунку, швидкість відкриття рахунку, зручність онлайн-сервісів і рівень дистанційного обслуговування. Саме ці фактори дедалі більше визначатимуть вибір клієнтів, тоді як фізичні відділення поступово перетворюються на консультаційні центри для складних фінансових послуг.
Джерело: OnlyBanks у Telegram.