

Нові критерії податкового резидентства: що пропонує Мінфін і кого це стосується
За даними видання «Економічна правда», Міністерство фінансів фіналізує законопроєкт про зміни до Податкового кодексу в межах імплементації європейської директиви ATAD (Anti-Tax Avoidance Directive). Документ планують подати до Верховної Ради вже у серпні, а орієнтовною датою набрання чинності називають 1 січня 2028 року. Поки що це лише законопроєкт, який ще має пройти парламент і може бути суттєво змінений.
Що пропонується
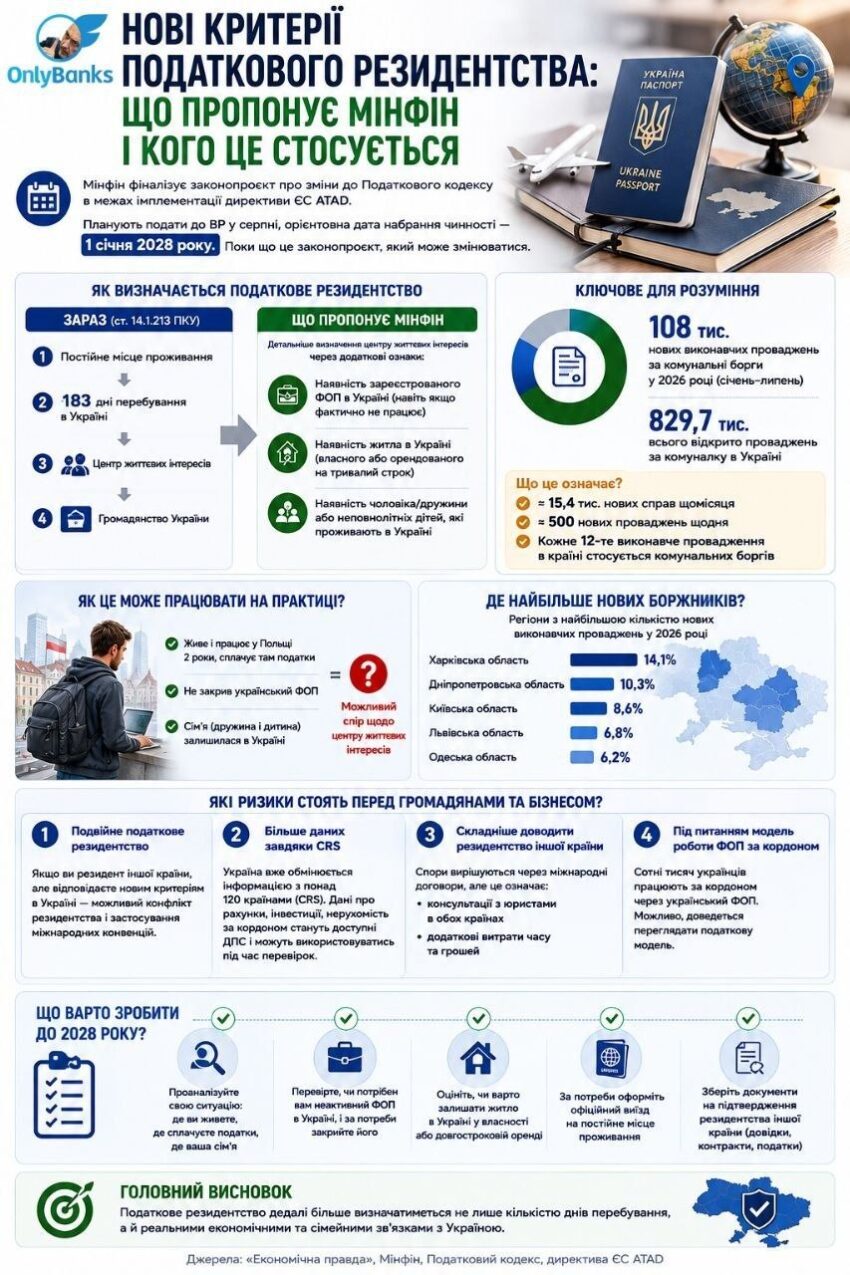
Наразі податкове резидентство визначається за каскадним принципом (ст. 14.1.213 ПКУ): постійне місце проживання → 183 дні перебування → центр життєвих інтересів → громадянство.
Мінфін пропонує детальніше прописати критерії визначення центру життєвих інтересів. Зокрема, законопроєкт передбачає, що під час визначення податкового резидентства враховуватимуть, чи має особа:
• зареєстрований ФОП (навіть якщо він фактично не працює);
• житло в Україні (власне або орендоване на тривалий строк);
• чоловіка, дружину або неповнолітніх дітей, які проживають в Україні.
Що це може означати на практиці?
Найбільше зміни можуть зачепити українців, які після початку повномасштабної війни переїхали за кордон, але зберегли тісні зв'язки з Україною. Наприклад, людина вже два роки живе та працює у Польщі, сплачує там податки, але не закрила український ФОП, а її сім'я залишилася в Україні. За новими критеріями саме ці обставини можуть стати підставою для спору щодо того, де розташований її центр життєвих інтересів.
Які є ризики?
1. Потенційний ризик подвійного податкового резидентства.
Якщо людина вже є податковим резидентом іншої країни, але водночас відповідатиме новим українським критеріям, може виникнути конфлікт резидентства. У такому разі доведеться застосовувати міжнародні конвенції про уникнення подвійного оподаткування.
2. Більше можливостей для перевірок завдяки CRS.
Україна вже бере участь в автоматичному міжнародному обміні податковою інформацією (CRS). Це означає, що наша Державна податкова служба отримує інформацію про фінансові рахунки українців за кордоном та про інші активи — від акцій і пайових фондів до нерухомості. Якщо особу визнають українським податковим резидентом, такі дані можуть використовуватися під час податкових перевірок.
3. Складніше доводити податкове резидентство іншої країни.
У разі виникнення спору застосовуються міжнародні договори про уникнення подвійного оподаткування. Однак на практиці це може вимагати консультацій із податковими юристами в обох країнах і тривалої процедури узгодження.
4. Під питанням опиниться модель роботи багатьох українських ФОПів за кордоном.
Сотні тисяч українців після релокації продовжують працювати через український ФОП. Якщо законопроєкт буде ухвалено без істотних змін, частині таких підприємців, ймовірно, доведеться переглядати свою податкову модель.
Що варто зробити до 2028 року?
Навіть якщо закон буде ухвалено, до його можливого набрання чинності ще є достатньо часу. Тим, хто не планує повертатися до України, вже зараз варто проаналізувати свою ситуацію: чи потрібен неактивний ФОП, чи доцільно залишати житло в особистій власності, а також чи потрібно оформлювати офіційний виїзд на постійне місце проживання.
Поки що це не означає, що всім українцям за кордоном доведеться змінювати свою податкову модель. Однак законопроєкт демонструє напрямок, у якому рухається держава: податкове резидентство дедалі більше визначатиметься не лише кількістю днів перебування, а й реальними економічними та сімейними зв'язками з Україною.
Джерело: OnlyBanks у Telegram.