

Викривачів фінансових порушень хочуть захистити від звільнення та тиску, утім не думають про їхню відповідальність
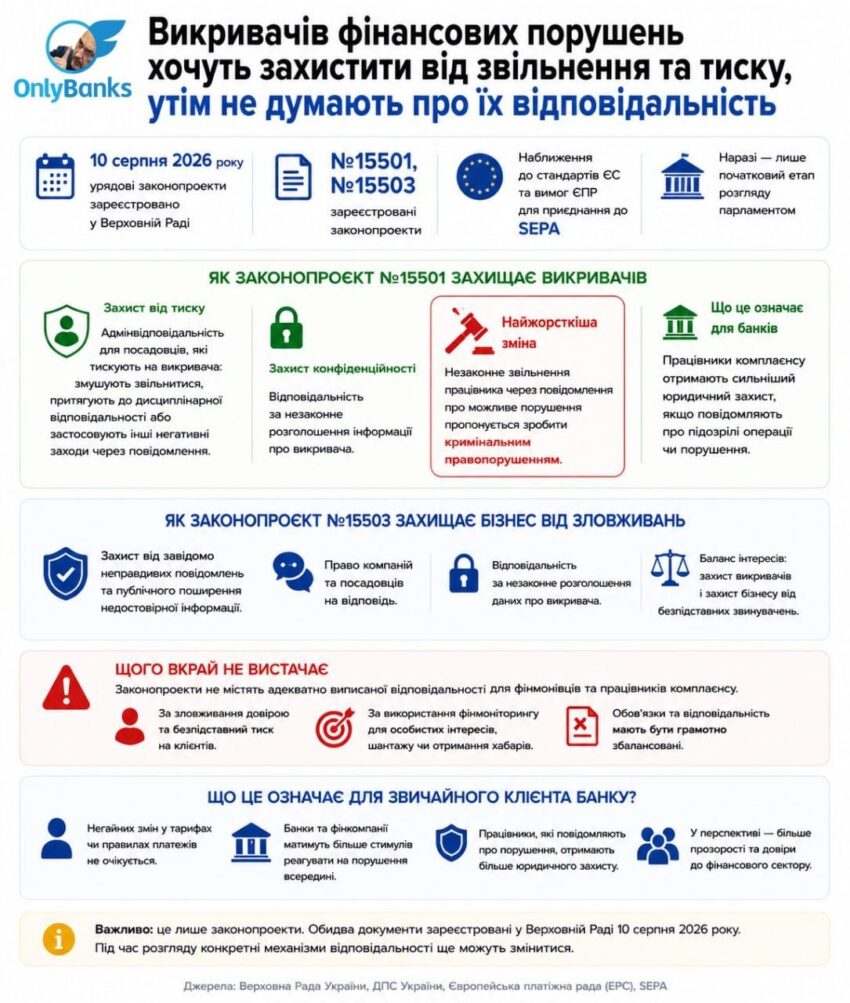
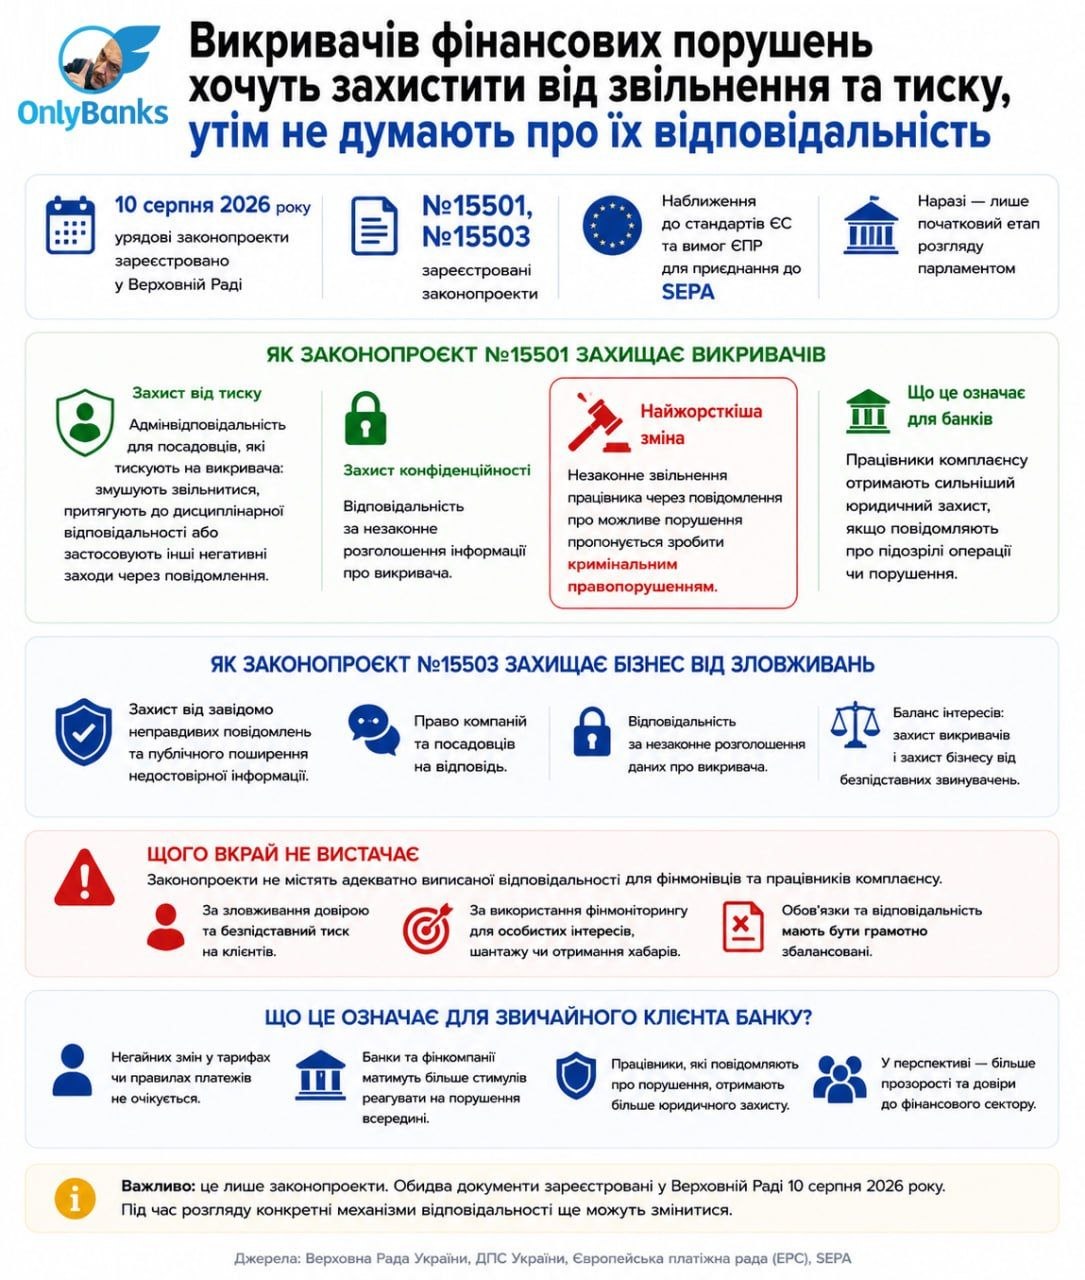
У Верховній Раді зареєстрували урядові законопроєкти №15501 та №15503, які мають наблизити українські правила до стандартів ЄС та вимог Європейської платіжної ради для подальшого приєднання України до SEPA. Документи зареєстровані 10 серпня і поки перебувають лише на початковому етапі розгляду парламентом.
Одна з ключових змін стосується працівників банків, фінансових компаній та іншого бізнесу, які повідомляють про можливі порушення у сфері протидії відмиванню коштів та фінансуванню тероризму.
Законопроєкт №15501 пропонує встановити адміністративну відповідальність для посадовців, які тиснуть на викривача — змушують звільнитися, притягують до дисциплінарної відповідальності або застосовують інші негативні заходи через його повідомлення. Також передбачається відповідальність за незаконне розголошення інформації про викривача.
Найжорсткіша зміна — незаконне звільнення працівника через повідомлення про можливе порушення пропонується зробити кримінальним правопорушенням.
Для банків це означає посилення захисту співробітників комплаєнсу. Якщо працівник виявляє підозрілі операції або можливі порушення та повідомляє про них, роботодавцю стане значно складніше «вирішити проблему» через звільнення чи тиск.
Але законопроєкти передбачають і захист бізнесу від іншої крайності. №15503 має захистити компанії та їхніх посадовців від завідомо неправдивих повідомлень і публічного поширення недостовірної інформації. Зокрема, передбачається право на відповідь, а за незаконне розголошення даних про викривача — відповідальність.
Чого вкрай не вистачає — це адекватно виписаної відповідальності для самих фінмонівців і працівників комплаєнсу. Не притискання їхніх прав, а саме адекватної відповідальності за потенційні зловживання. Якщо комусь, приміром, забажається безпідставно натиснути на невинну людину (саме без реальних підстав) через фінмон. Коли реальних підстав немає, але клієнта починають цькувати за конкретним замовленням чи щоб отримати хабар. Обов’язки та відповідальність мають бути грамотно збалансовані.
Для звичайного клієнта банку це не означає негайної зміни тарифів чи правил платежів. Ефект буде опосередкованим: банки та фінансові компанії отримають більше стимулів реагувати на порушення всередині, а працівники — більше юридичного захисту, якщо повідомляють про них.
Водночас це поки не закони: обидва документи лише зареєстровані у Верховній Раді 10 серпня 2026 року, тому конкретні механізми відповідальності ще можуть змінитися під час розгляду.
Джерело: OnlyBanks у Telegram.