

Борги українців перед мікрофінансовими компаніями зросли на 17%
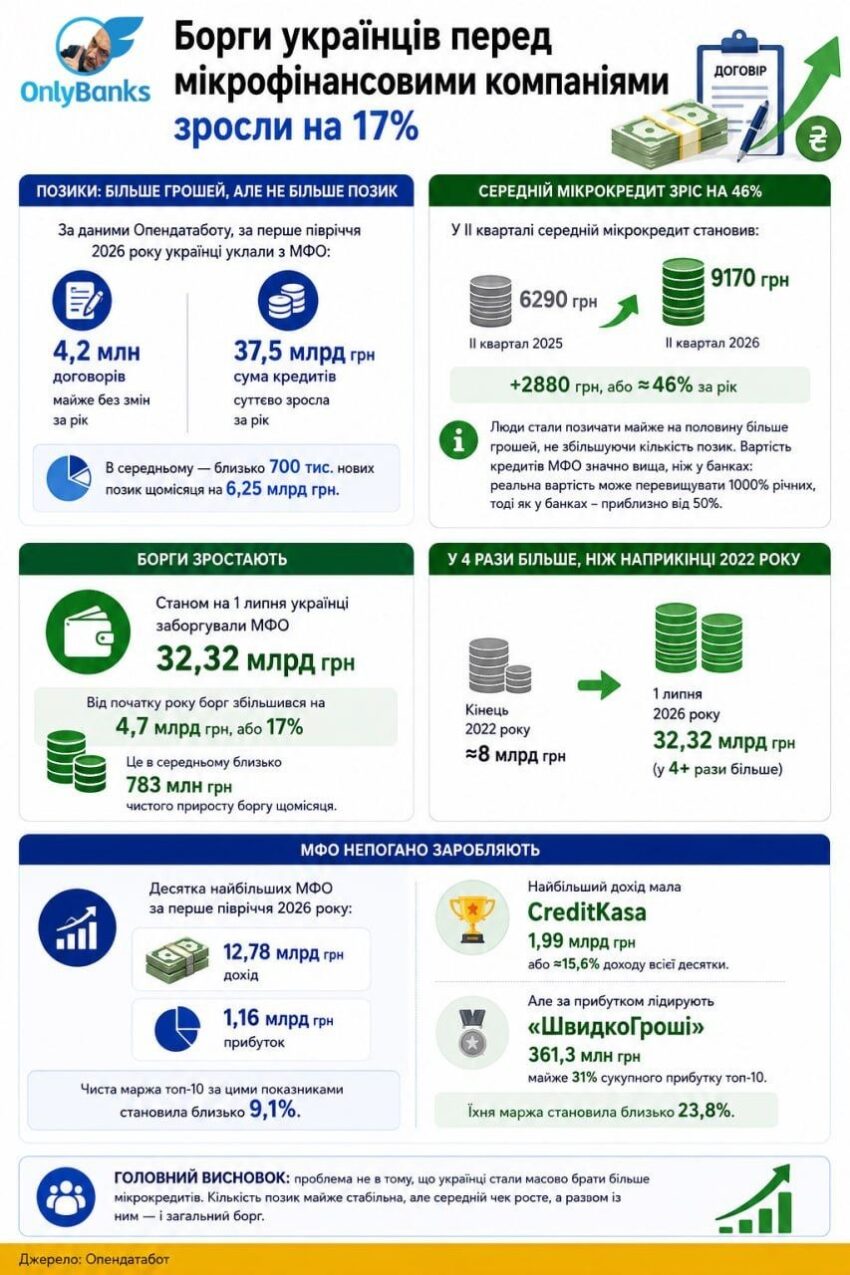
За даними Опендатаботу, за перше півріччя 2026 року українці уклали з мікрофінансовими компаніями (МФО) 4,2 млн договорів на 37,5 млрд грн. Тобто в середньому — близько 700 тис. нових позик щомісяця на 6,25 млрд грн. Кількість договорів майже не змінилася за рік, але суми кредитів суттєво зросли.
У II кварталі середній мікрокредит становив 9170 грн проти 6290 грн роком раніше. Це плюс 2880 грн, або приблизно 46% за рік.
Фактично люди стали позичати майже на половину більше грошей, не збільшуючи кількість позик. Для населення це поганий знак, бо вартість таких кредитів значно вища за класичні банківські — по кредитних картках. У небанківських фінустанов реальна вартість кредитів у перерахунку на річні може перевищувати 1000%, тоді як у банках — приблизно від 50%. Зазвичай до фінкомпаній звертаються після відмов банків.
Станом на 1 липня українці заборгували МФО 32,32 млрд грн. Від початку року борг збільшився на 4,7 млрд грн, або 17% — це в середньому близько 783 млн грн чистого приросту боргу щомісяця.
Для порівняння: наприкінці 2022 року загальний борг за мікрокредитами становив близько 8 млрд грн. Тепер він уже більш ніж у чотири рази більший.
Мікрофінансові організації (фінансові компанії) непогано заробляють на цьому. Десятка найбільших компаній за перше півріччя отримала 12,78 млрд грн доходу та 1,16 млрд грн прибутку. Тобто чиста маржа топ-10 за цими показниками становила близько 9,1%.
Найбільший дохід мала CreditKasa — 1,99 млрд грн, або близько 15,6% доходу всієї десятки. Але за прибутком лідирують «ШвидкоГроші» — 361,3 млн грн, майже 31% сукупного прибутку топ-10. При цьому їхня маржа становила близько 23,8%.
Головний висновок для ринку простий: проблема не в тому, що українці стали масово брати більше мікрокредитів. Кількість позик майже стабільна, але середній чек росте, а разом із ним — і загальний борг.
Джерело: OnlyBanks у Telegram.