

Українці взяли 710 іпотек у липні: середній кредит — близько 2 млн грн
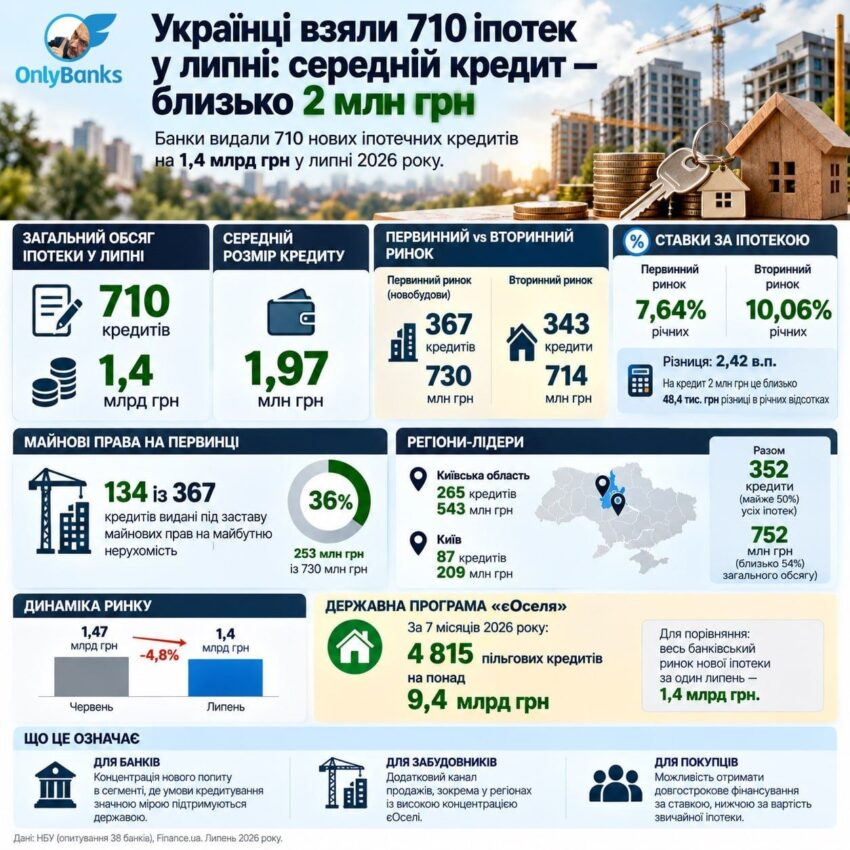
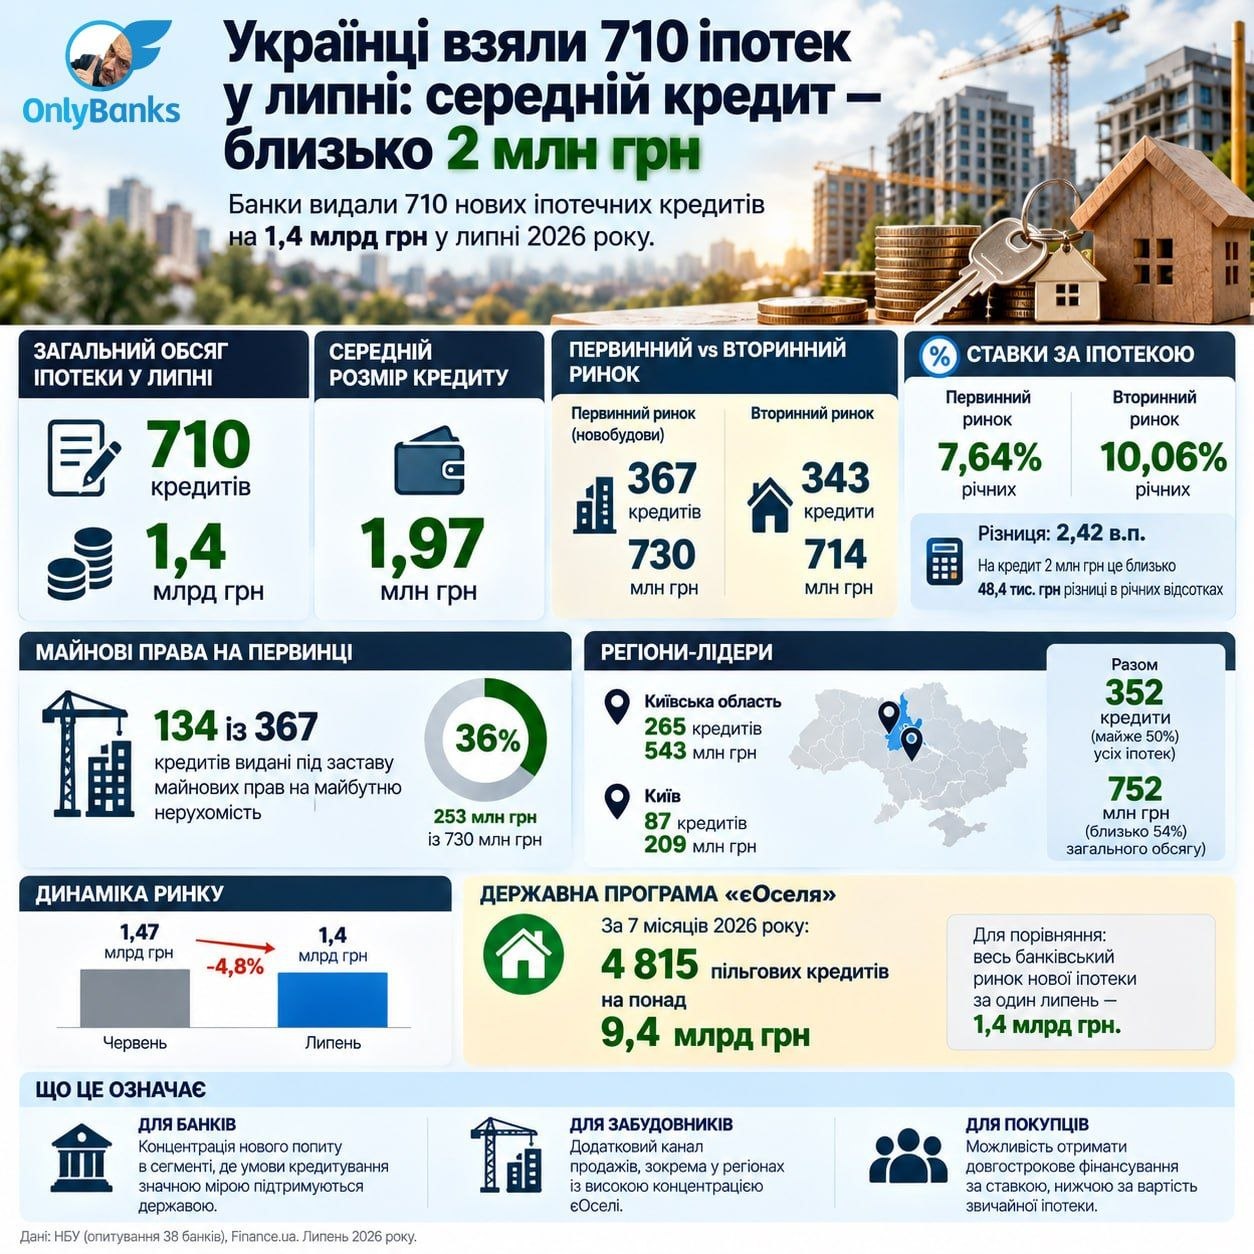
Попит на житло в кредит у липні залишався активним: банки видали 710 нових іпотечних кредитів на загальну суму 1,4 млрд грн. Дані навів НБУ за результатами опитування 38 банків, які охоплюють понад 95% валового іпотечного портфеля.
Середній розмір нового кредиту становив близько 1,97 млн грн. При цьому первинний і вторинний ринки розділилися майже порівну: 367 кредитів на 730 млн грн припало на новобудови, а 343 кредити на 714 млн грн — на вторинне житло.
Вартість кредитування помітно відрізнялася. Середньозважена ефективна ставка на первинному ринку становила 7,64% річних, на вторинному — 10,06%. Різниця у 2,42 процентного пункту означає, що покупець вторинного житла платить за фінансування суттєво більше.
Наприклад, якщо умовно взяти кредит на 2 млн грн і порівняти лише номінальну ставку 7,64% та 10,06%, різниця в річних відсоткових витратах становитиме близько 48,4 тис. грн. Це спрощений розрахунок без урахування погашення тіла кредиту, комісій та інших платежів, але він чітко показує масштаб різниці.
Первинка також має важливу особливість: 134 із 367 кредитів були видані під заставу майнових прав на майбутню нерухомість. Це понад 36% кількості іпотек на первинному ринку, або 253 млн грн із 730 млн грн.
Географічно іпотека концентрується у столиці та навколо неї. Київська область отримала 265 кредитів на 543 млн грн, ще 87 кредитів на 209 млн грн припало на Київ. Разом це 352 кредити, або майже половина всіх нових іпотек, і 752 млн грн — близько 54% загального обсягу.
Водночас у липні ринок трохи скоротився: у червні банки видали іпотек приблизно на 1,47 млрд грн, тобто місячний обсяг у липні був меншим приблизно на 4,8%. Це поки не свідчить про зміну тренду, але показує, що іпотечний ринок рухається нерівномірно.
Важливу роль продовжує відігравати державна програма єОселя. За сім місяців 2026 року в її межах було видано 4 815 пільгових кредитів на понад 9,4 млрд грн. Для порівняння, увесь банківський ринок нової іпотеки за один липень становив 1,4 млрд грн.
Для банків це означає концентрацію нового попиту в сегменті, де умови кредитування значною мірою підтримуються державою. Для забудовників — додатковий канал продажів, а для покупців — можливість отримати довгострокове фінансування за ставкою, нижчою за вартість звичайної іпотеки.
При цьому географія кредитування показує ще одну особливість ринку: іпотека активно працює там, де поєднуються платоспроможний попит, відносно нижчі безпекові ризики та розвинена пропозиція житла. Тому 710 кредитів за місяць — це поки не масовий ринок, а концентрований сегмент, значною мірою підтриманий державною програмою.
Джерело: OnlyBanks у Telegram.