

Інвестиції в сільгоспземлю: розрахунок реальної дохідності та порівняння з депозитами
З моменту допуску юридичних осіб на ринок землі (січень 2024 року) минуло понад два роки. Попит з боку великих агровиробників поступово впливає на ціноутворення, формуючи висхідний тренд вартості ріллі.
Оцінюємо доцільність вкладати кошти в умовну суму $10 000–$20 000 у землю як альтернативу банківським вкладам.
1. Поріг входу та транзакційні витрати
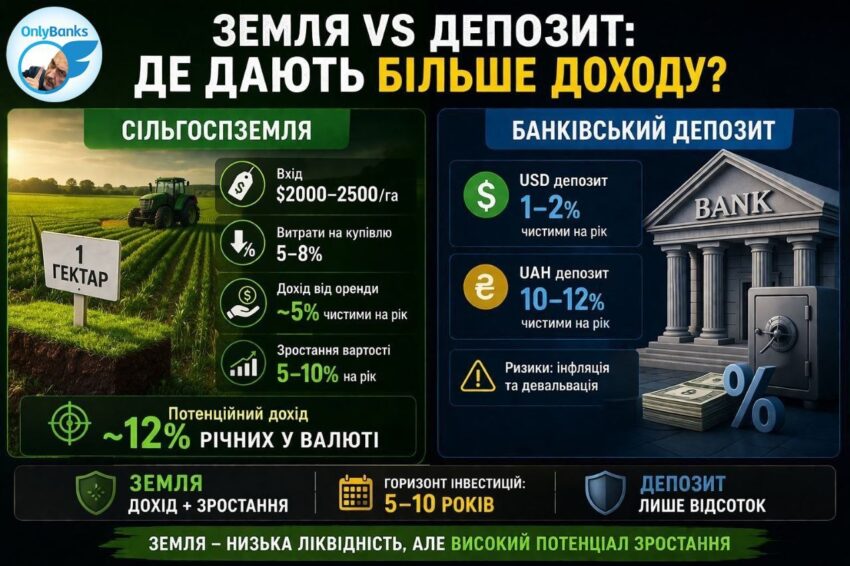
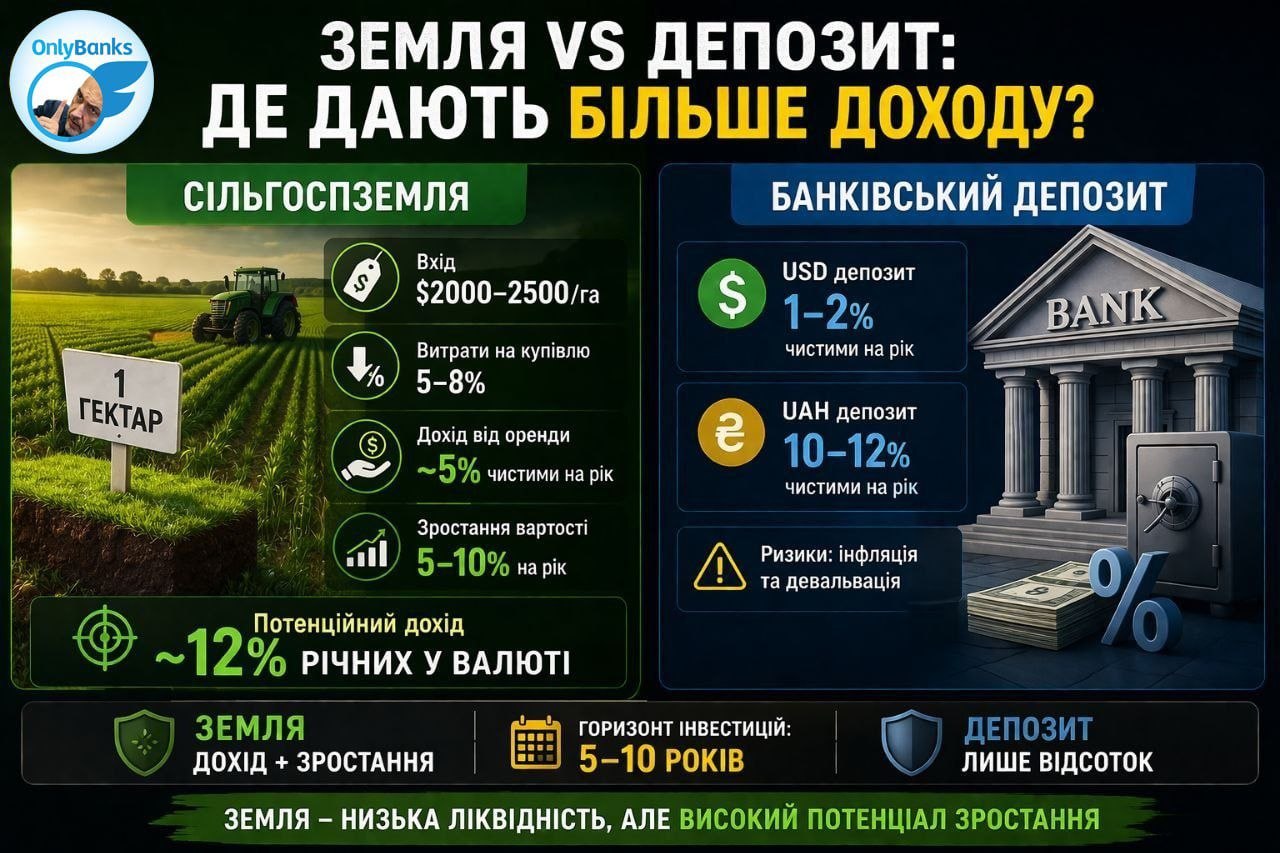
Базова вартість гектара наразі коливається в межах $2000–$2500 залежно від регіону, якості ґрунту та рівня конкуренції. Проте купівля землі передбачає суттєві супутні витрати, які необхідно враховувати у фінансовій моделі:
• Послуги нотаріуса: $200–$300 за угоду (зумовлено складним комплаєнсом і перевіркою за реєстрами)
• Комісійні брокерам/агенціям: 3–5% суми угоди
• Податки та мита: витрати на оцінку та збори, які на практиці часто перекладаються на покупця
Фактична премія до вартості активу на етапі входу становить 5–8%, що одразу знижує ліквідність інвестиції.
2. Операційна дохідність (Cash Flow)
Актив генерує стабільний грошовий потік через здачу в оренду. Середня орендна ставка становить еквівалент $100–$200 за гектар на рік.
Брутто-дохідність: 6–8% річних у валютному еквіваленті.
Нетто-дохідність: орендар (агрокомпанія) виступає податковим агентом і автоматично утримує 23% (ПДФО + військовий збір). На руки інвестор отримує менше ніж 5% річних.
Порівняння з банками: валютні депозити наразі пропонують 1–2% чистими, що робить землю значно ефективнішим інструментом у валюті. Проте гривневі депозити (близько 10–12% після сплати податків) наразі забезпечують вищий поточний грошовий потік, але більше наражаються на інфляційний/девальваційний ризик.
3. Капіталізація активу (ключовий фактор)
Основна цінність землі як активу полягає у зростанні її базової вартості. З початку роботи ринку для юросіб фіксується щорічне подорожчання гектара на 5–10%.
Сумарний ROI (повернення інвестицій) формується за такою формулою: 5% (чистий дохід з оренди) + 7% (середня капіталізація) = ~12% річних у валютному еквіваленті.
Сільгоспземля — це актив із низькою ліквідністю. Процес виходу в кеш тривалий і вимагає додаткових витрат. Інструмент не підходить інвесторам, які шукають виключно регулярний високий cash flow (тут лідирують депозити). Однак, якщо мета – диверсифікація капіталу з горизонтом планування від 5 до 10 років, захист коштів від інфляції та отримання доходу від довгострокової капіталізації, рілля залишається одним із найбільш фундаментальних консервативних активів на українському ринку.
Джерело: OnlyBanks у Telegram.