

Банківський сектор-2026: як працює механіка надприбутків під час війни
Згідно з останніми даними НБУ, українська банківська система продовжує фіксувати історичні рекордні заробітки. Лише за підсумками перших двох місяців 2026 року чистий прибуток сектору сягнув майже 18 млрд грн. Традиційно близько половини цієї суми припадає на державні фінустанови: ПриватБанк, Ощадбанк, Укрексімбанк та Укргазбанк. Така ситуація зберігається навіть попри дію підвищеної з 25% до 50% ставки податку на прибуток, яку парламент подовжив на весь 2026 рік.
Аналіз структури доходів показує, що банки фактично змінили свою класичну модель роботи. Пряме кредитування реального сектору економіки — промисловості, будівництва чи малого бізнесу — зараз залишається на низькому рівні. Для банків це вважається занадто ризикованим кроком: виробничі потужності можуть бути пошкоджені внаслідок бойових дій, а логістичні ланцюжки — розірвані, що ставить під загрозу повернення коштів.
Натомість банківська система зосередилася на отриманні гарантованого доходу через державні фінансові інструменти з нульовим ризиком.
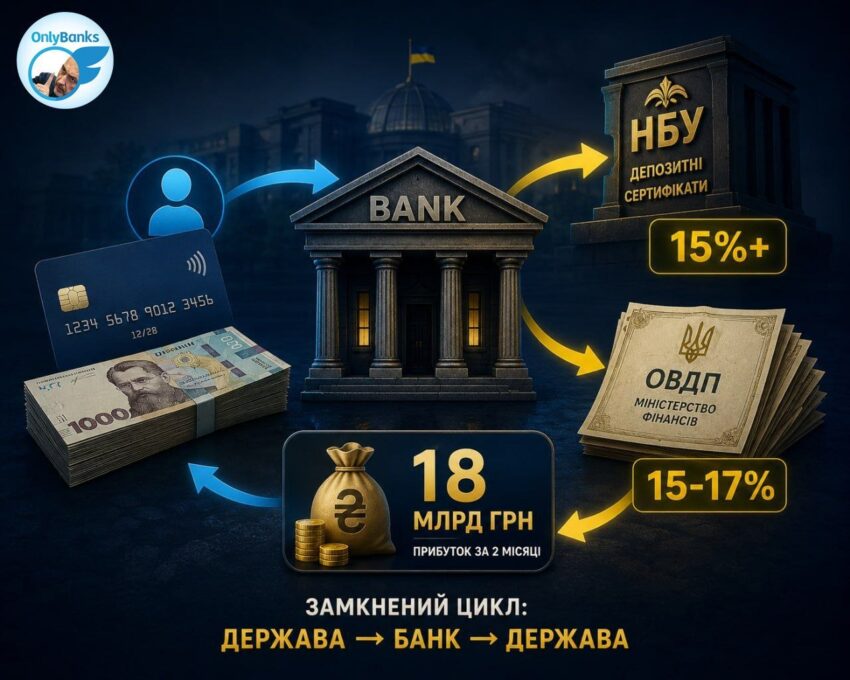
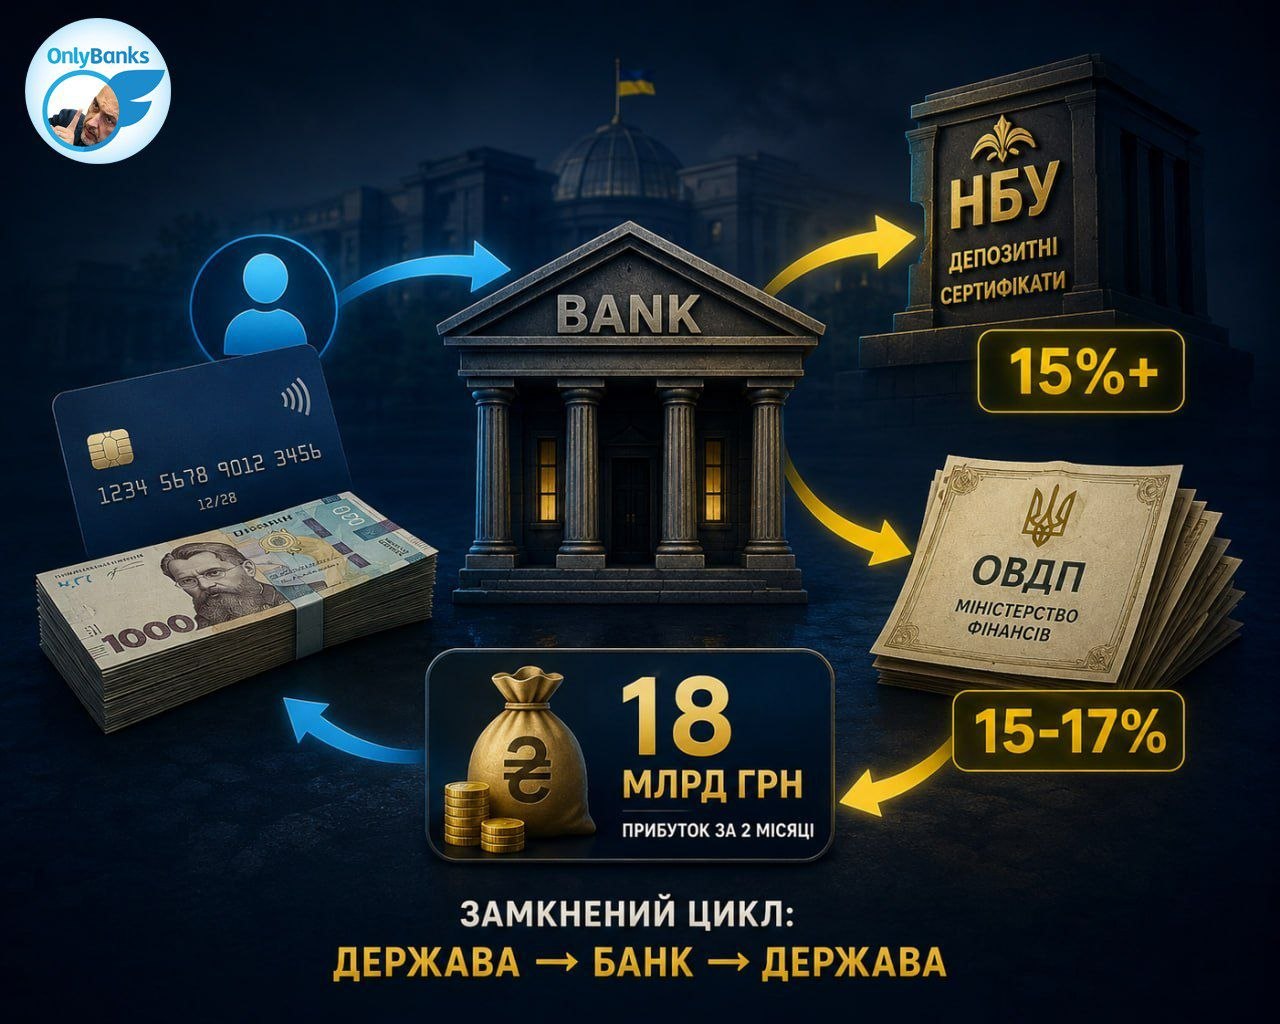
Це передусім депозитні сертифікати НБУ. Банки розміщують вільну ліквідність (зокрема кошти з наших зарплатних і поточних рахунків) у регулятора під фіксований відсоток. Це фактично пасивний заробіток, який виплачує Нацбанк. Тобто людям платять за коштами на карткових рахунках 0%, а заробляють на них на депсертифікатах щонайменше 15% річних станом на зараз.
Держоблігації (ОВДП) Міністерства фінансів. Банки залишаються ключовими покупцями державного боргу, фінансуючи дефіцит бюджету, а дохідність там може сягати 15–17% річних.
Механіка процесу максимально прозора: банк залучає кошти населення, а потім перекладає їх у депозитні сертифікати чи державні облігації під немалу ставку. Ця маржа й формує мільярдні прибутки. У такий спосіб кошти в системі рухаються за замкненим циклом «держава — банк — держава», не виходячи в реальну економіку.
Для фінансових установ така стратегія є найбільш раціональною в умовах війни: вона не потребує складної оцінки кредитних ризиків та забезпечує стабільні виплати від Міністерства фінансів і НБУ.
Джерело: OnlyBanks у Telegram.