

Ілюзія «безкоштовних грошей»: хто насправді сплачує вашу «Оплату частинами»?
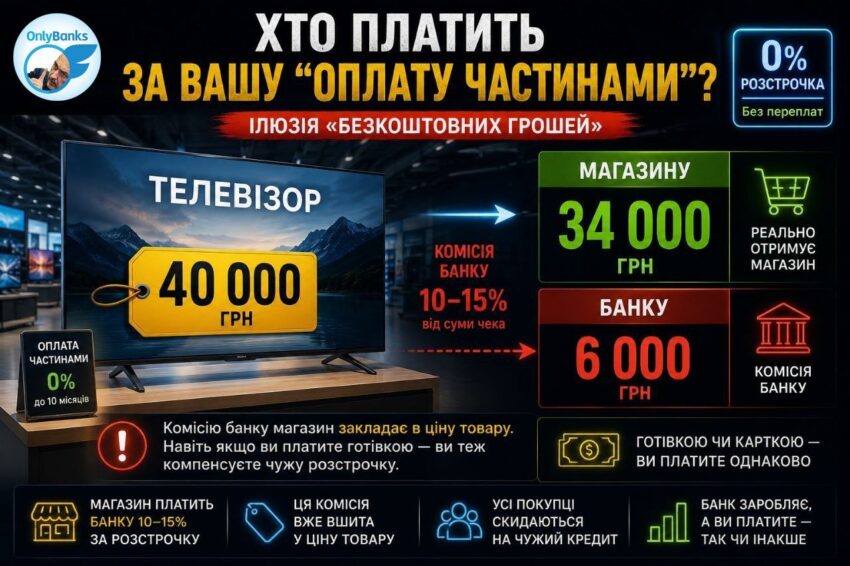
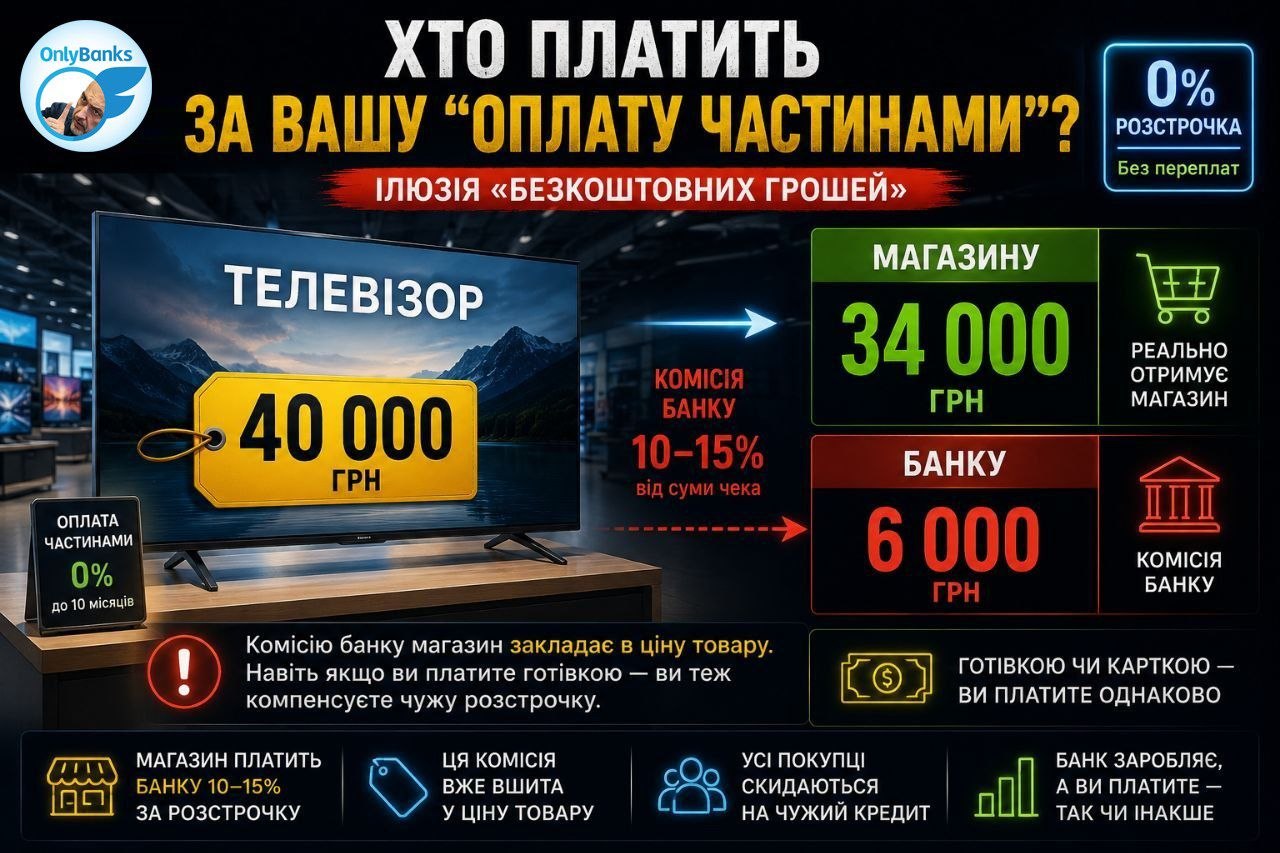
Ми всі звикли до зручних сервісів BNPL (Buy Now, Pay Later) у банківських застосунках. Купуєш телевізор за 40 000 грн на 10 платежів і віддаєш рівно 40 000. Жодних переплат, страховок чи прихованих відсотків. Здається, що це ідеальний фінансовий інструмент, де виграє виключно споживач. Але економіка не терпить вакууму, і за ці гроші хтось обов’язково платить.
Як це працює насправді?
Банки — не благодійні фонди, вони завжди заробляють на кредитуванні. Якщо клієнт не платить відсотки за користування грошима, то цей фінансовий тягар перекладається на продавця.
За можливість продати вам товар в «Оплату частинами» ритейлер віддає банку жорстку комісію. Чим довший строк розстрочки, тим більший апетит банку. У середньому за популярні терміни (від 6 до 10 місяців) магазин сплачує банку від 10% до 15% від суми чека.
Тобто з тих 40 000 грн за телевізор магазин реально отримає на свій рахунок лише близько 34 000 грн. А решта дістається банку.
Математика ритейлу та парадокс готівки
Жоден магазин не буде свідомо працювати у мінус або віддавати левову частку своєї маржі фінустанові. Тому бізнес робить єдине можливе: наперед закладає цю банківську комісію в базовий цінник на вітрині.
І тут виникає найбільш цинічний момент цієї системи. Коли ви приходите в магазин із «живими» грошима й оплачуєте товар одразу повною сумою, ви купуєте його за ціною, у яку вже вшито вартість банківської розстрочки. Ви не користуєтеся кредитними грошима, але компенсуєте магазину банківську комісію.
Фактично покупці з повним розрахунком субсидують тих, хто бере товари в кредит.
Саме тому в невеликих спеціалізованих магазинах часто можна виторгувати знижку у 5–10% за оплату готівкою або переказ на ФОП. Їм математично вигідніше зробити знижку вам, ніж віддавати ці ж гроші банку за еквайринг та розстрочку. А великі системні мережі грають за усередненими правилами: там за чужий кредит солідарно платять усі покупці.
Джерело: OnlyBanks у Telegram.