

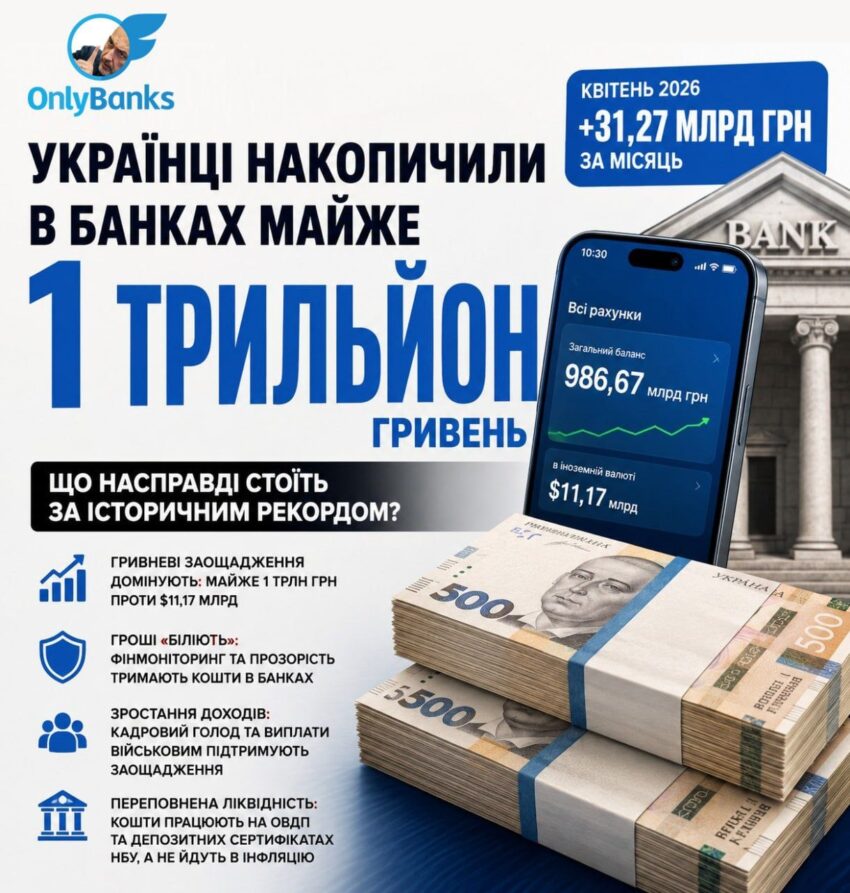
Українці накопичили в банках майже трильйон гривень. Що насправді стоїть за історичним рекордом?
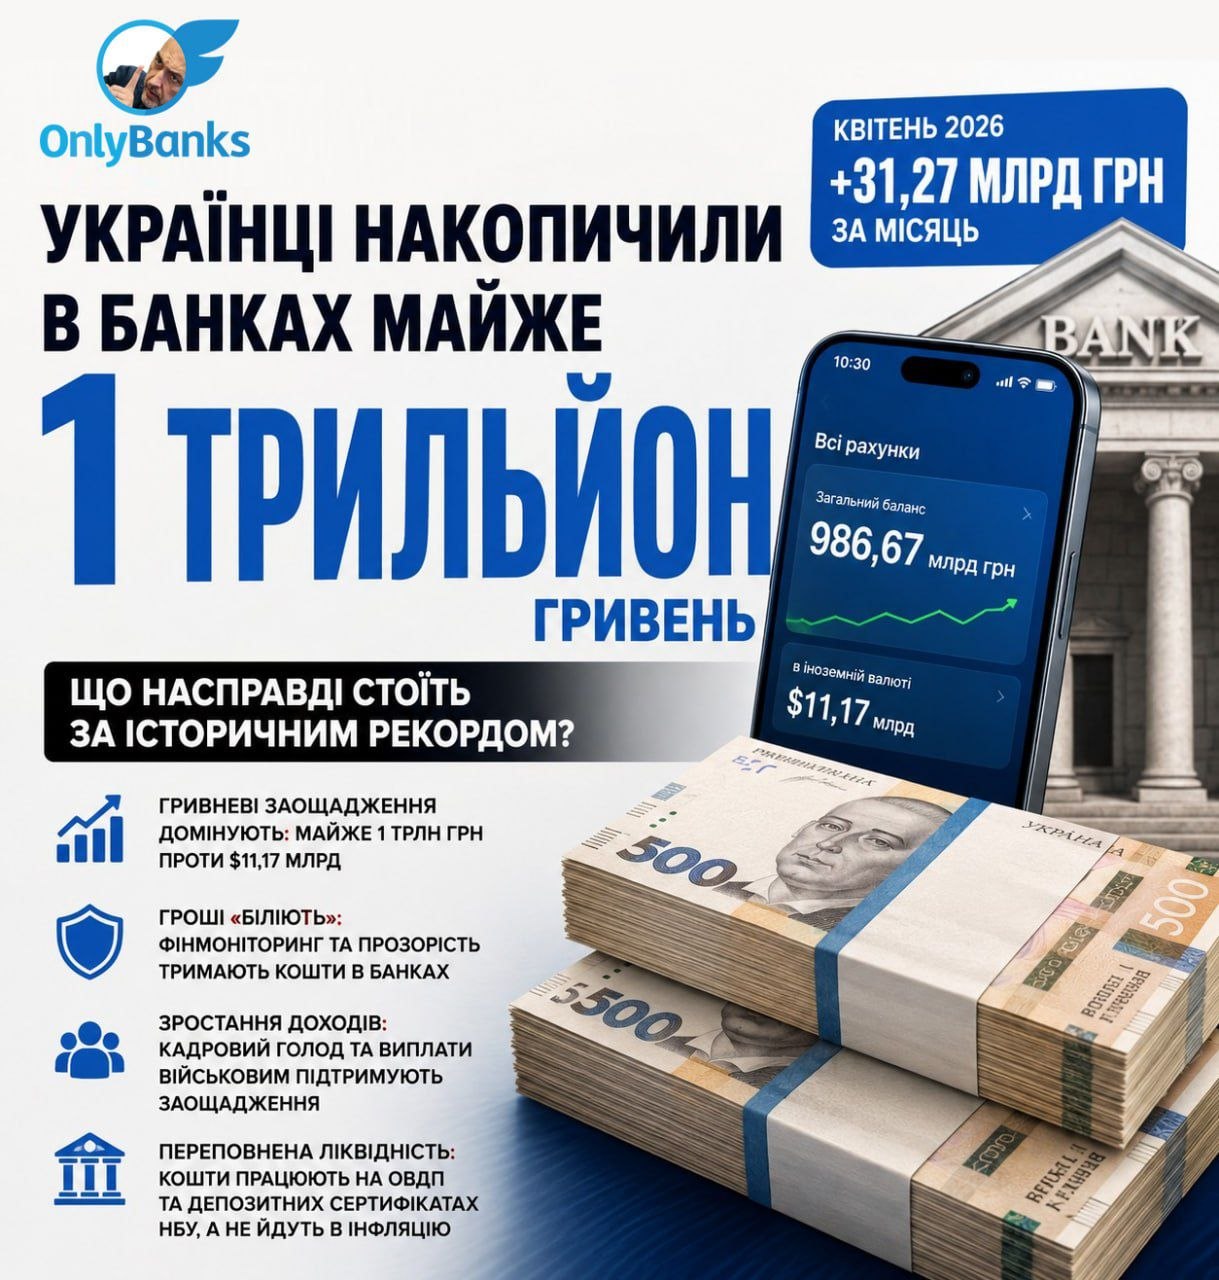
За свіжими даними Нацбанку, у квітні 2026 року, після спаду в березні, банківська система зафіксувала аномальний приріст коштів населення. За один місяць на рахунки фізосіб надійшло 31,27 млрд грн. А загалом на рахунках українців було акумульовано 986,67 млрд грн та ще $11,17 млрд в іноземній валюті.
Історичний контекст: багато це чи мало?
Аномальний квітень. Традиційно найбільші прирости банківських вкладів фіксуються у грудні (через виплати річних премій, 13-х зарплат та закриття бюджетних розрахунків). Стрибок на 31+ млрд грн усередині весни — це нетиповий показник, який свідчить про системне накопичення коштів населенням, а не про тимчасовий сезонний фактор.
Періоди відтоку. Для порівняння: найбільші відтоки готівки з банків спостерігалися в перші місяці повномасштабного вторгнення у 2022 році та під час жорстких блекаутів, коли населення масово формувало «готівкову подушку». Зараз ми бачимо абсолютно протилежний тренд: адаптацію та високу довіру до системи.
Куди і чому рухаються гроші?
Гривня перемагає матрацний долар. Якщо подивитися на пропорцію, гривневі заощадження (майже трильйон) продовжують домінувати. Скупка долара та євро дещо уповільнилась завдяки певній стабілізації валютних курсів, які не стрибали вгору останніми місяцями. Водночас більшість гривневих коштів лишається на карткових рахунках (66,5%), за якими банки переважно не нараховують відсотків, тому вони дістаються фінустановам під 0%.
Вплив фінмоніторингу. Держава продовжує курс на детінізацію. Купити нерухомість, авто чи зробити велику покупку виключно за кеш стає дедалі складніше. Гроші вимушено «біліють» і залишаються в банківському контурі.
Зростання доходів на тлі кадрового голоду. Дефіцит робочих рук змушує бізнес невпинно підвищувати білі зарплати для утримання працівників. Разом зі стабільними виплатами військовослужбовцям це формує потужний фінансовий навіс, значна частина якого просто осідає на поточних карткових рахунках.
Що це означає для економіки загалом?
Банківська система зараз буквально переповнена ліквідністю, що дозволяє Нацбанку абсорбувати грошову масу, бо ці кошти не йдуть у товари, та боротися зі зростанням інфляції. Саме через це НБУ не зменшує розмір облікової ставки, вона лишається на рівні 15% річних.
Майже трильйон гривень — це потенційно гігантський ресурс для кредитування бізнесу та перезапуску економіки. Проте в реальності банки не поспішають масово роздавати кредити в умовах високих військових ризиків. Натомість левова частка цього трильйона продовжує працювати у безпечному контурі: йде на фінансування дефіциту держбюджету через ОВДП та осідає в депозитних сертифікатах НБУ, приносячи банкам стабільний і безризиковий дохід.
Джерело: OnlyBanks у Telegram.