

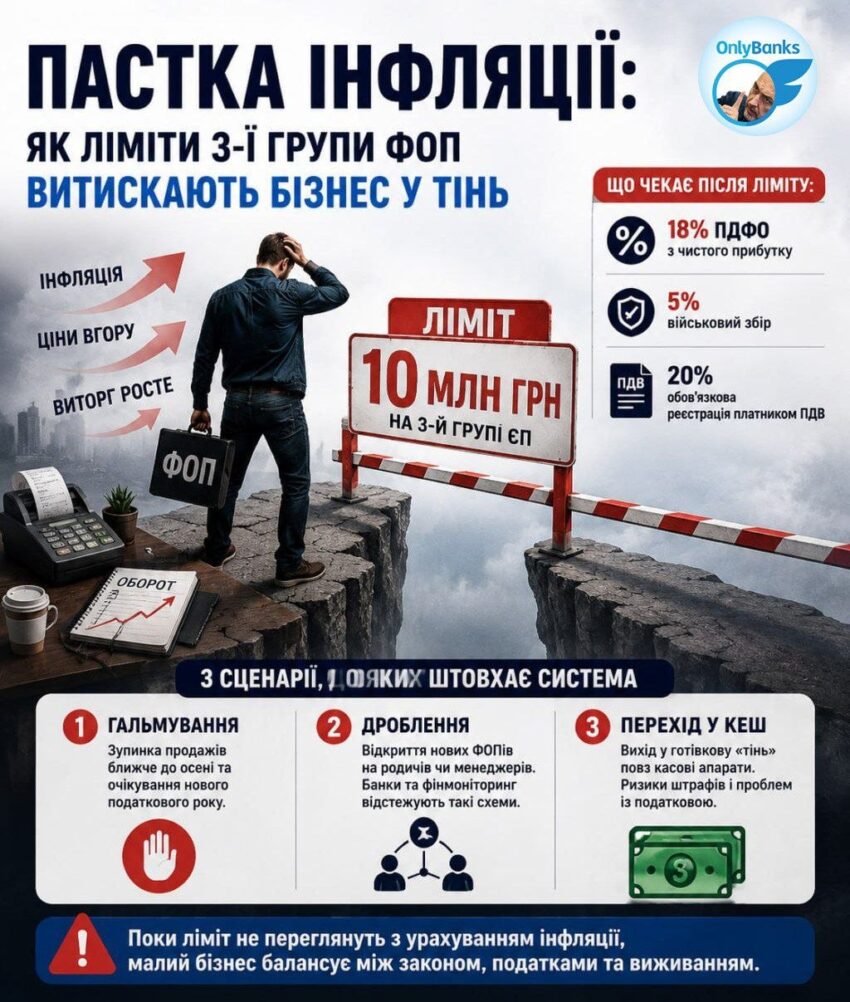
Пастка інфляції: як ліміти третьої групи ФОП витискають бізнес у тінь
На календарі кінець травня, і багато підприємців на третій групі єдиного податку вже бачать тривожну цифру: гривневий виторг перевищив 5–6 млн грн. А це означає реальний ризик достроково пробити встановлений державою річний ліміт у 10,09 млн грн.
Проблема в тому, що це зростання доходів значною мірою є штучним. Через інфляцію, подорожчання логістики та девальваційні процеси ціни на товари й послуги суттєво зросли. У фізичних обсягах бізнес може стояти на місці або навіть просідати, але номінальний виторг у гривні стрімко летить угору. Податкова ж не зважає на маржинальність — вона рахує виключно валовий оборот.
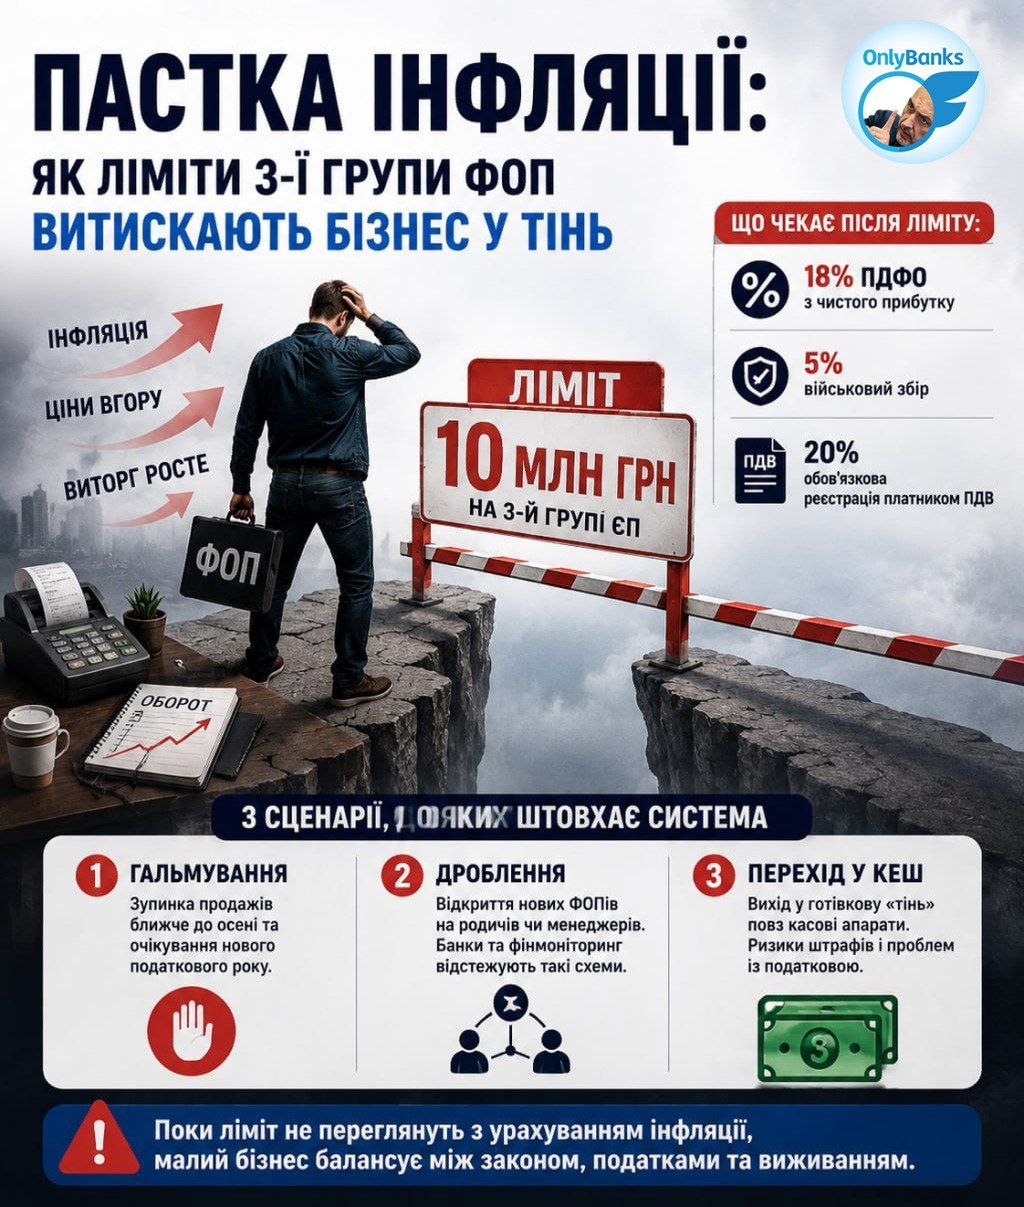
Перехід через межу у 10 млн грн означає для підприємця фактичний вихід зі спрощеної системи: перехід на загальну модель оподаткування зі сплатою 18% ПДФО з чистого прибутку, додаткового 5%-го військового збору та обов’язковою реєстрацією платником ПДВ. Для багатьох торгових та сервісних бізнесів така податкова модель стає критично невигідною.
У підприємців залишається три класичні сценарії:
Штучне гальмування. Частина бізнесу ближче до осені просто зупиняє офіційні продажі, консервує діяльність і чекає нового податкового року.
Дроблення бізнесу. Відкриття нових ФОПів на родичів чи менеджерів. Проте банки та фінмоніторинг дедалі активніше відстежують пов’язані сітки за IP-адресами, еквайрингом, контрагентами та транзакційними патернами.
Перехід у кеш. Повний або частковий відхід у готівкову «тінь» повз касові апарати, що підвищує ризики штрафів і проблем під час податкових перевірок.
У результаті спрощена система, яка свого часу створювалася як інструмент розвитку малого бізнесу, в умовах високої інфляції дедалі частіше починає карати підприємців просто за зростання гривневого виторгу.
І поки держава не переглядає сам ліміт із поправкою на інфляцію, малому бізнесу доводиться балансувати між законом, податковим навантаженням та банальним виживанням.
Джерело: OnlyBanks у Telegram.