

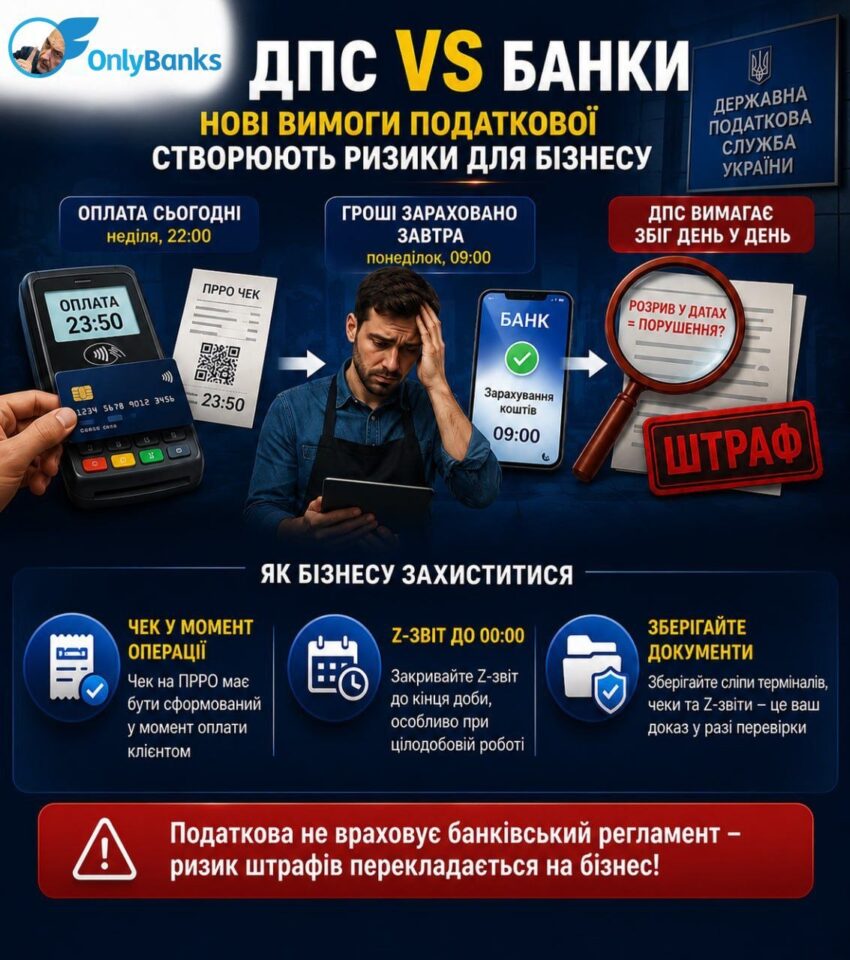
ДПС проти банківського регламенту: нові вимоги Податкової до платіжних терміналів створюють ризики для бізнесу
Державна податкова служба випустила нове жорстке роз’яснення щодо роботи з POS-терміналами та інтернет-еквайрингом, яке фактично заганяє підприємців у пастку. Фіскали тепер вимагають, щоб сума, яка пройшла через термінал за день, копійка в копійку збігалася з фіскальними чеками РРО/ПРРО саме за цю дату. При цьому податкову не хвилює, що банк може зарахувати безготівкові кошти на рахунок компанії лише наступного ранку через вихідні, свята чи особливості банківського регламенту.
Для тисяч кав’ярень, продуктових магазинів та онлайн-ритейлерів, які працюють допізна, таке трактування створює ризик автоматичних штрафів.
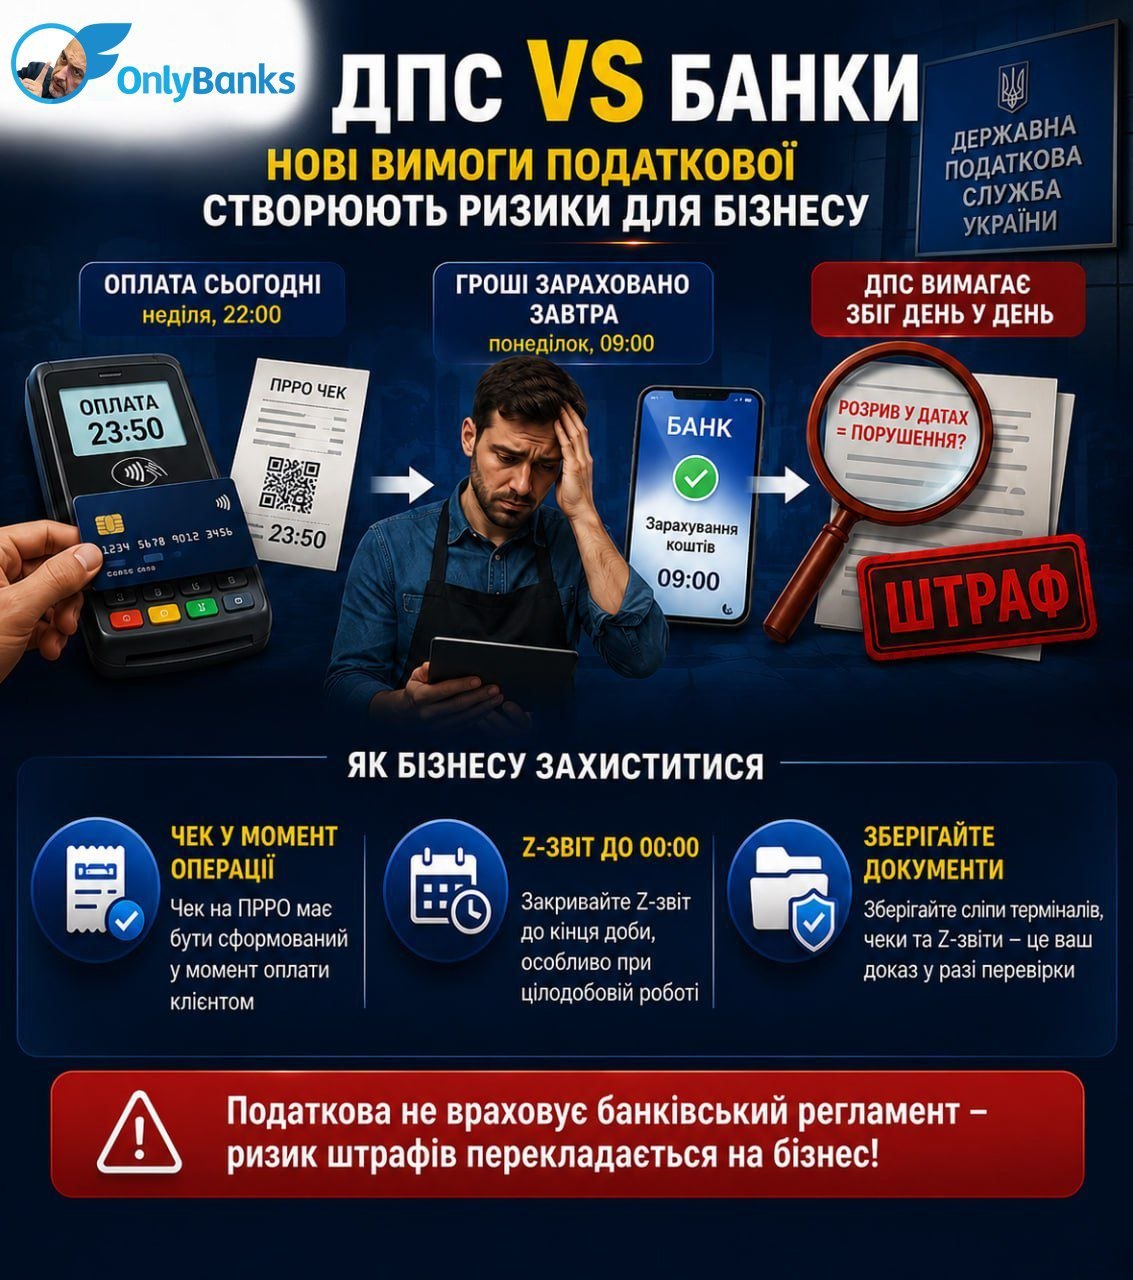
Класичний приклад: клієнт розрахувався карткою за вечерю чи товар у неділю о 22:00, банк провів транзакцію та зарахував гроші підприємцю лише в понеділок, а чек через ПРРО був сформований у момент покупки. Саме цей розрив у датах ДПС тепер розглядає як порушення порядку проведення розрахунків та потенційно — як «необліковану виручку».
Як бізнесу захиститися від нових претензій ДПС і не отримати штрафи?
Головне правило — чек у момент операції. Закон про РРО прямо вимагає, щоб розрахунковий документ формувався під час отримання товару або послуги. Якщо клієнт приклав картку о 23:50, чек на ПРРО також має бути сформований о 23:50 — незалежно від того, коли еквайринг фактично перерахує кошти на рахунок. Дата чека та дата транзакції у сліпі термінала мають збігатися.
Синхронізація Z-звітів. Варто налаштувати роботу касирів так, щоб Z-звіт на ПРРО закривався до настання опівночі, особливо якщо заклад працює цілодобово. Це допоможе чітко розмежувати касові зміни та спростить звірку з банківськими виписками.
Збереження підтверджуючих документів. Оскільки банк часто надсилає виписку із затримкою, необхідно зберігати всі чеки платіжного термінала та Z-звіти за день. Саме вони стануть головним доказом під час перевірки або потенційного судового спору, що виручка була облікована вчасно, а затримка виникла виключно через банківський регламент.
Фактично ДПС намагається перекласти технічні особливості банківської системи на плечі бізнесу. Водночас правильне налаштування ПРРО, чітке дотримання хронології «оплата — чек» та грамотне ведення документації дозволяють суттєво знизити ризики претензій з боку податкової.
Джерело: OnlyBanks у Telegram.