

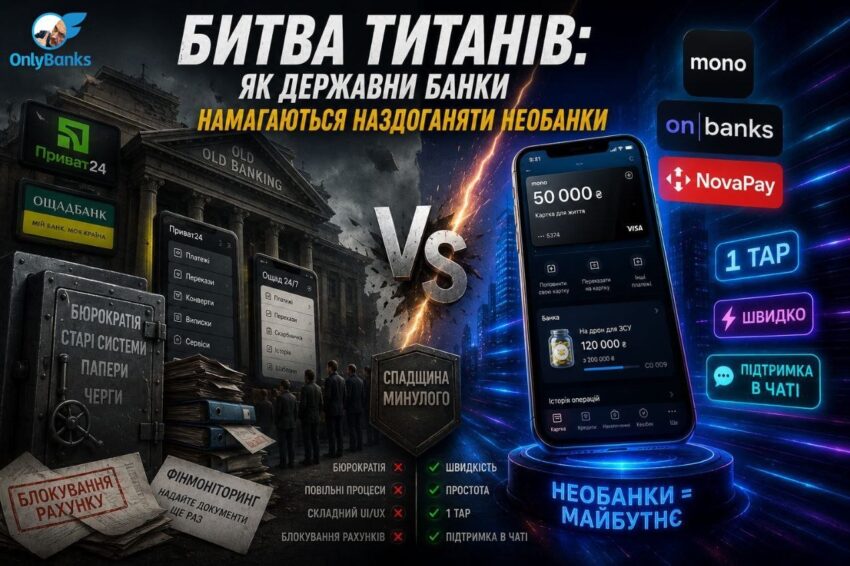
Битва титанів: як держбанки намагаються наздогнати необанки
Ера, коли ми відкривали картку в банку просто тому, що «туди нараховують зарплату», офіційно закінчилася. Сьогодні банківський додаток — це поле жорсткої конкуренції за клієнта, де гнучкі цифрові гравці змагаються з великими державними банками.
Поки Спортбанк уже пішов з ринку, а у фінтех-сегмент активно заходить NovaPay, на головній арені країни відбувається найцікавіше: ПриватБанк та Ощадбанк намагаються довести, що теж можуть бути швидкими, сучасними й технологічними. Хоча виходить поки що так собі.
Особливо на тлі посилення фінансового моніторингу. Той же ПриватБанк почав набагато частіше блокувати людям рахунки, лишаючи їх без грошей і запитуючи нові й нові документи по колу. Приват стає все більш небезпечним і токсичним.
Банки для зборів: копіювати — не означає наздогнати
Коли monobank створив свою «банку», він суттєво вплинув на культуру донатів та накопичень в Україні. Державні банки швидко почали запускати власні аналоги: у ПриватБанку з’явився «конверт», в Ощадбанку — «скарбничка».
Ідея схожа, але різниця — у користувацькому досвіді. Там, де в необанку збір створюється за кілька кліків і миттєво розлітається соцмережами, у великих банках клієнти досі іноді стикаються з перевантаженим інтерфейсом та логікою «старого банкінгу». Користувачі дедалі частіше обирають не сам банк, а зручність користування ним.
ФОП і бізнес: від бюрократії до «одного тапу»
Ще кілька років тому ведення ФОП у держбанках для багатьох підприємців було справжнім квестом: ключі ЕЦП, старі браузери, складні кабінети й нескінченні інструкції. Необанки показали ринку, що податки можна сплачувати буквально в один тап, а реєстрацію бізнесу чи формування виписки — спростити до кількох хвилин.
Після цього державним банкам довелося швидко підтягувати інтеграцію з «Дією», оновлювати мобільні додатки та спрощувати диджитал-онбординг для ФОП.
Але навіть після масштабних оновлень «Приват24 для бізнесу» іноді все ще підкидає користувачам квести, які змушують нервувати навіть досвідчених підприємців.
Хто живе у 2026-му, а хто ще тягне спадщину минулого
Головна проблема великих держбанків — їхня величезна спадщина. Вони змушені одночасно обслуговувати мільйони клієнтів зі старими звичками, складну інфраструктуру та застарілі ІТ-рішення.
Необанки ж будують свої сервіси практично з нуля: швидкі оновлення, мінімалістичний дизайн, підтримка в чаті без «очікуйте на лінії» та десятки дрібних функцій, які формують комфорт користувача.
Держбанки справді зробили колосальний ривок за останні роки. Їхні додатки сьогодні — це зовсім інший рівень порівняно з тим, що було ще п’ять років тому. Але поки великі структури погоджують одну нову функцію через десятки внутрішніх процесів, необанки встигають викотити кілька нових релізів.
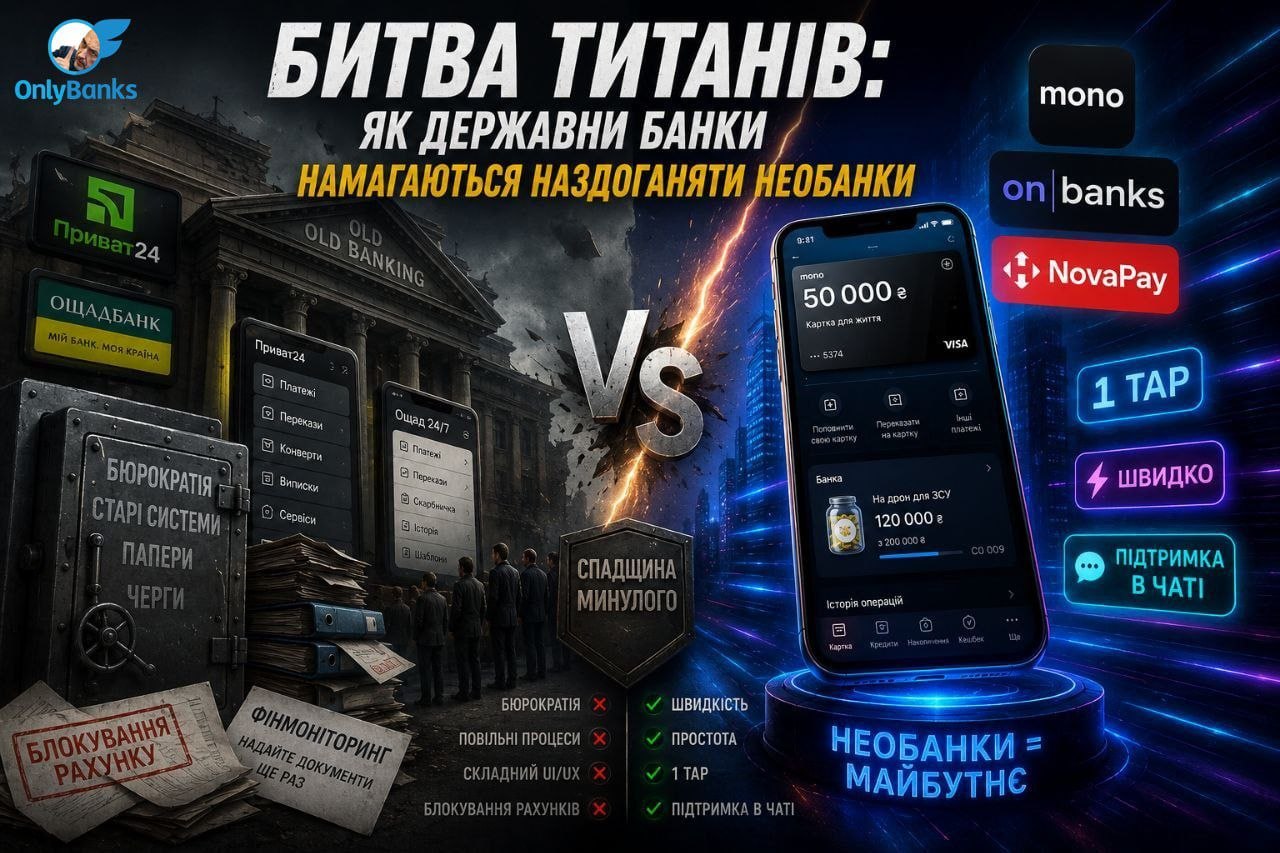
Джерело: OnlyBanks у Telegram.