

Преміальні картки: статусний інструмент чи фінансовий податок на «понти»?
Банки активно продають клієнтам відчуття елітності, пропонуючи пакети рівня Platinum чи Iron за абонплату від 500 до 2000 гривень на місяць. За ці гроші фінансові установи обіцяють консьєрж-сервіс, туристичне страхування, послуги Fast Track, доступ до бізнес-залів аеропортів та інші привілеї.
Але головна помилка багатьох клієнтів полягає в тому, що вони оцінюють преміальний пакет за статусом картки, а не за реально використаними сервісами. У фінансах важливий не колір пластику чи металу, а економічний ефект від його використання.
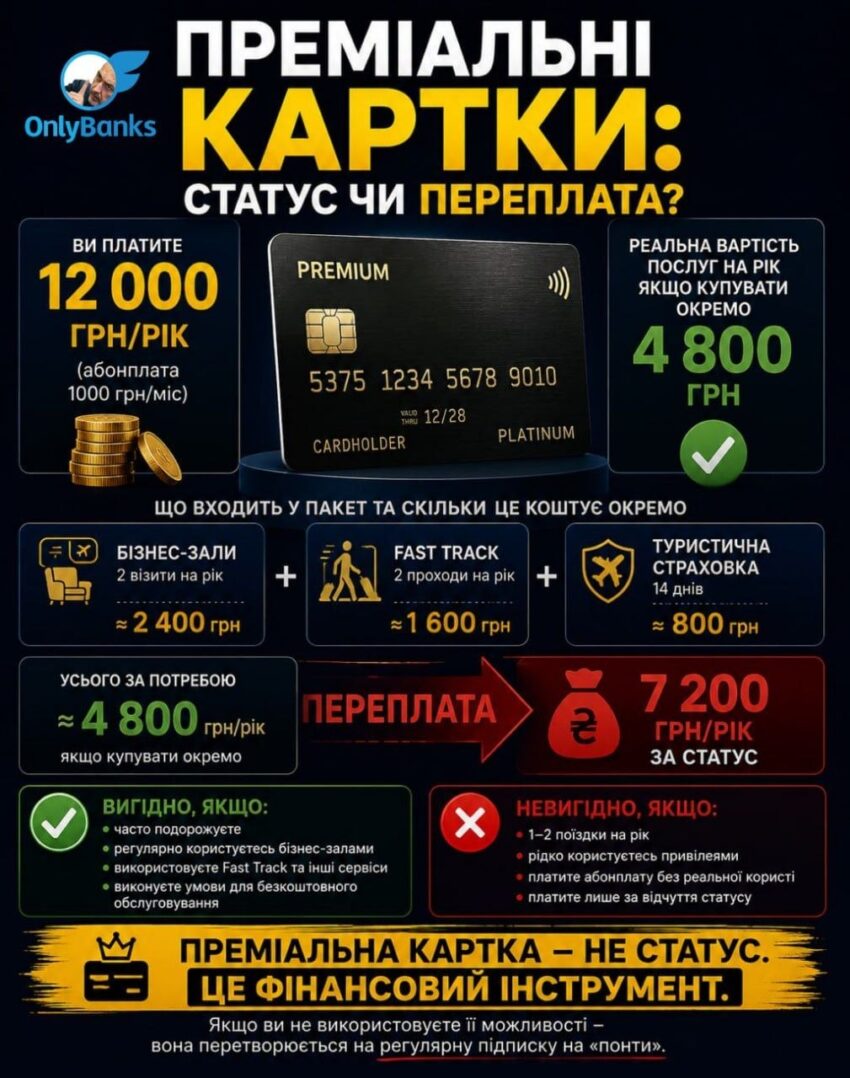
Жорсткий аудит преміум-банкінгу вимагає тверезого розрахунку реального коефіцієнта окупності (ROI). Розглянемо фінансову математику для середньостатистичного клієнта, який сплачує за елітну картку, але веде спокійний спосіб життя з однією відпусткою на рік.
Річне обслуговування: приблизно 12 000 грн (за середньої абонплати 1000 грн на місяць).
Візити до бізнес-залів: якщо оплачувати їх окремо двічі на рік, це коштуватиме близько 2 400 грн.
Проходження Fast Track: за два проходи на рік довелося б заплатити приблизно 1 600 грн.
Туристична страховка: поліс на 14 днів для подорожі обійдеться ще приблизно в 800 грн.
Підсумковий баланс: купуючи ці туристичні послуги самостійно лише за фактом потреби, ви витратили б близько 4 800 грн на рік. Натомість банку віддаєте 12 000 грн.
Для клієнта, який використовує переважно туристичні привілеї, різниця виглядає доволі суттєвою. Фактично понад 7 тисяч гривень на рік може витрачатися лише на підтримку преміального статусу.
Водночас варто пам'ятати, що преміальні картки бувають різними. У багатьох банках абонплата може скасовуватися за умови підтримання певного залишку коштів, активного використання картки або наявності депозитів. Крім того, окремі пакети передбачають додатковий кешбек, вигідніший курс обміну валют, безкоштовні перекази та інші фінансові бонуси.
Саме тому преміальна картка починає приносити реальну вигоду лише за умови відповідного стилю життя та високої інтенсивності використання її можливостей. Вона стає рентабельною, коли ви регулярно подорожуєте, часто користуєтеся сервісами аеропортів, активно здійснюєте операції за рахунком або виконуєте умови для безкоштовного обслуговування.
В усіх інших випадках набагато вигідніше користуватися стандартними рахунками та оплачувати додатковий комфорт лише тоді, коли він справді потрібен. Преміальна картка — це не символ достатку, а фінансовий інструмент. Якщо ви не використовуєте більшість її можливостей, вона перетворюється на регулярну підписку на відчуття статусу. А будь-яка підписка має окуповуватися.
Джерело: OnlyBanks у Telegram.