

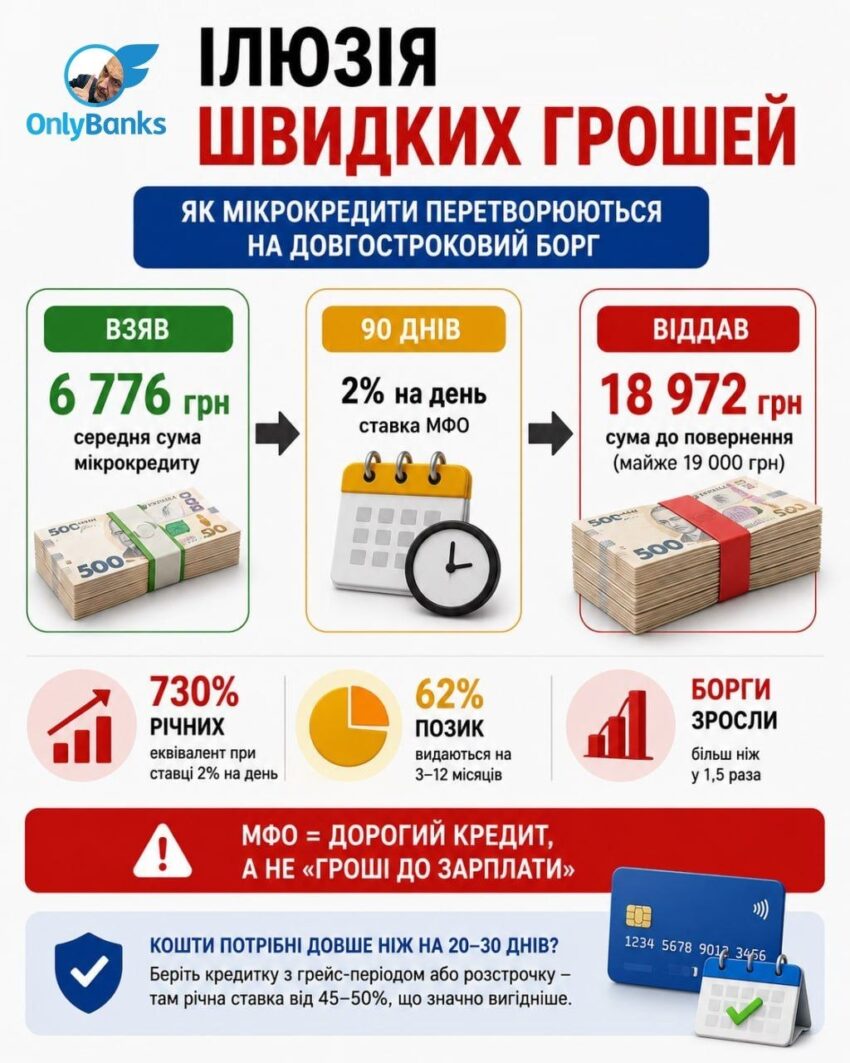
Ілюзія «швидких грошей»: як мікрокредити перетворилися на довгостроковий фінансовий зашморг
Свіжа червнева статистика від «Опендатабот» ламає головний стереотип ринку мікрофінансових організацій (МФО). Усі звикли думати, що люди перехоплюють пару тисяч гривень виключно «до зарплати». Проте реальні цифри свідчать про значно тривожнішу тенденцію: українці почали використовувати мікропозики як повноцінні довгострокові кредити.
Що показують актуальні дані:
– Середня сума одного мікрокредиту зросла у 1,4 рази — до 6 776 грн.
– Короткострокові позики (до 1 місяця) зараз складають лише 17% ринку.
– 62% усіх мікрокредитів видаються на термін від 3 місяців до 1 року.
– Загальні борги населення перед МФО зросли більш ніж у півтора рази.
Найважливіше те, що 62% клієнтів беруть мікрокредити вже не «до зарплати», а на кілька місяців. Тобто продукт, який задумувався як коротка фінансова «латка», для багатьох українців фактично перетворився на заміну банківському кредиту.
У чому головна фінансова пастка?
Коли ви йдете за кредитом у банк, ви оперуєте річною ставкою. Коли ж звертаєтеся до МФО, вам продають психологічно комфортну «ставку в день» — часто близько 1-2% щодня.
Здається, що переплата у кілька десятків гривень на добу — це дрібниці. Але оскільки 62% клієнтів тягнуть борг місяцями, проти них починає працювати безжальна математика.
Розберемо середньостатистичний кейс за поточними цифрами ринку:
1. Ви взяли ті самі середні 6 776 грн під ставку 2% на день.
2. Планували віддати за два тижні, але щось пішло не так, і борг розтягнувся на 3 місяці (90 днів).
3. 2% на день — це еквівалент приблизно 730% річних.
4. За 90 днів користування грошима на тіло кредиту набіжить 12 196 грн відсотків.
5. За відсутності обмежень та реструктуризацій загальна сума виплат могла б сягнути майже 19 000 грн замість початкових семи.
Практичний висновок
Ринок МФО остаточно змінив своє обличчя. Люди позичають там на техніку, ремонт або перекриття інших кредитів на довгий термін, часто недооцінюючи реальну вартість грошей.
Якщо ви розумієте, що кошти потрібні вам довше ніж на 20–30 днів, будь-яка банківська кредитка з грейс-періодом (безкоштовним періодом) або класична розстрочка зазвичай обійдеться значно дешевше. Там в річних ціни починаються від 45-50% річних. Це вигідніше навіть за умови застосування штрафів і пені за прострочку. Не фінансуйте чужий бізнес власною фінансовою неграмотністю.
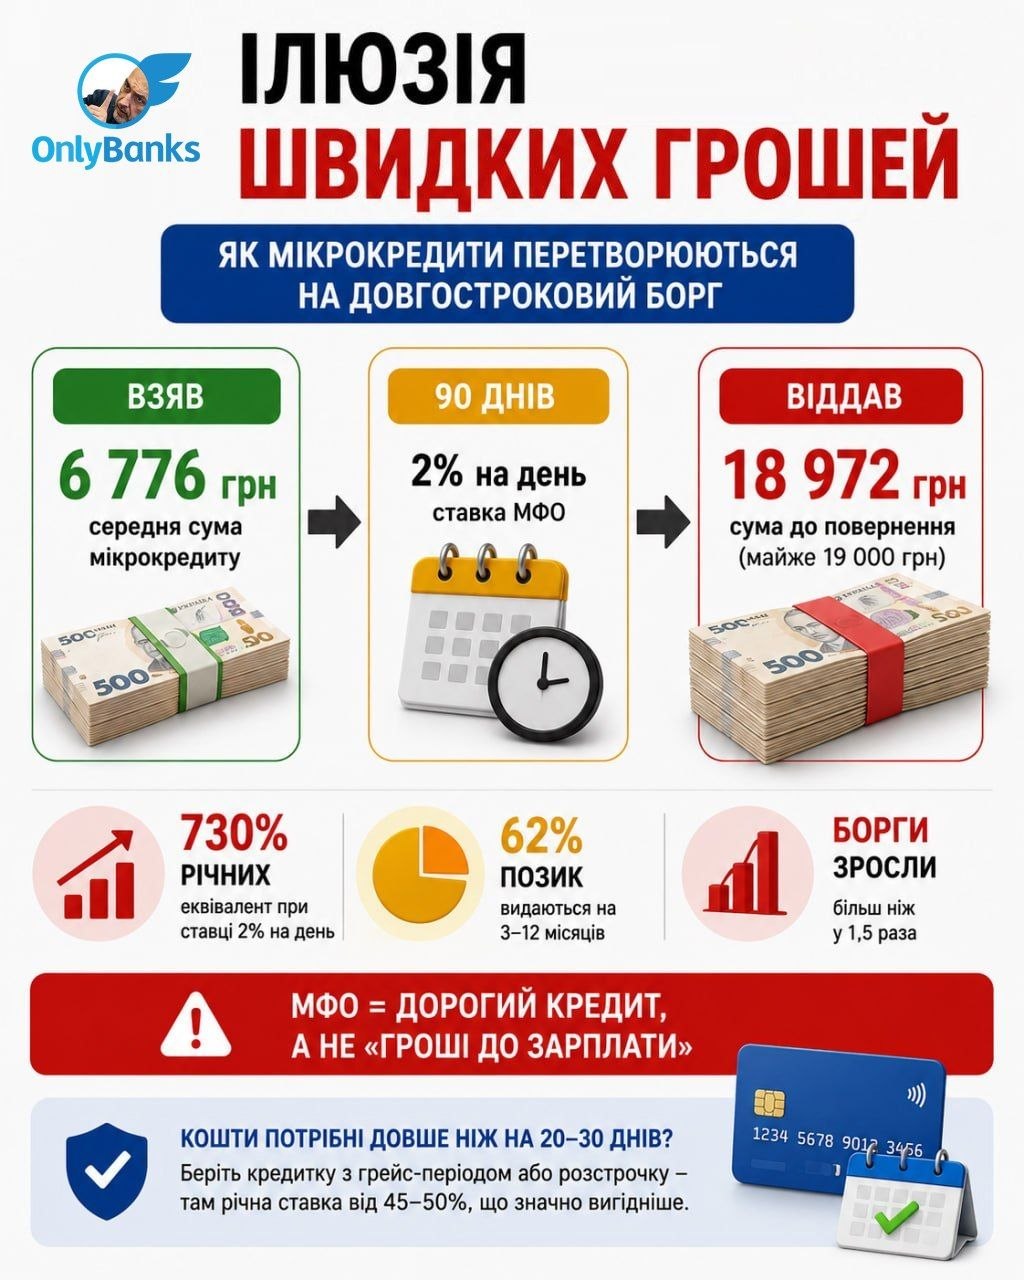
Джерело: OnlyBanks у Telegram.