

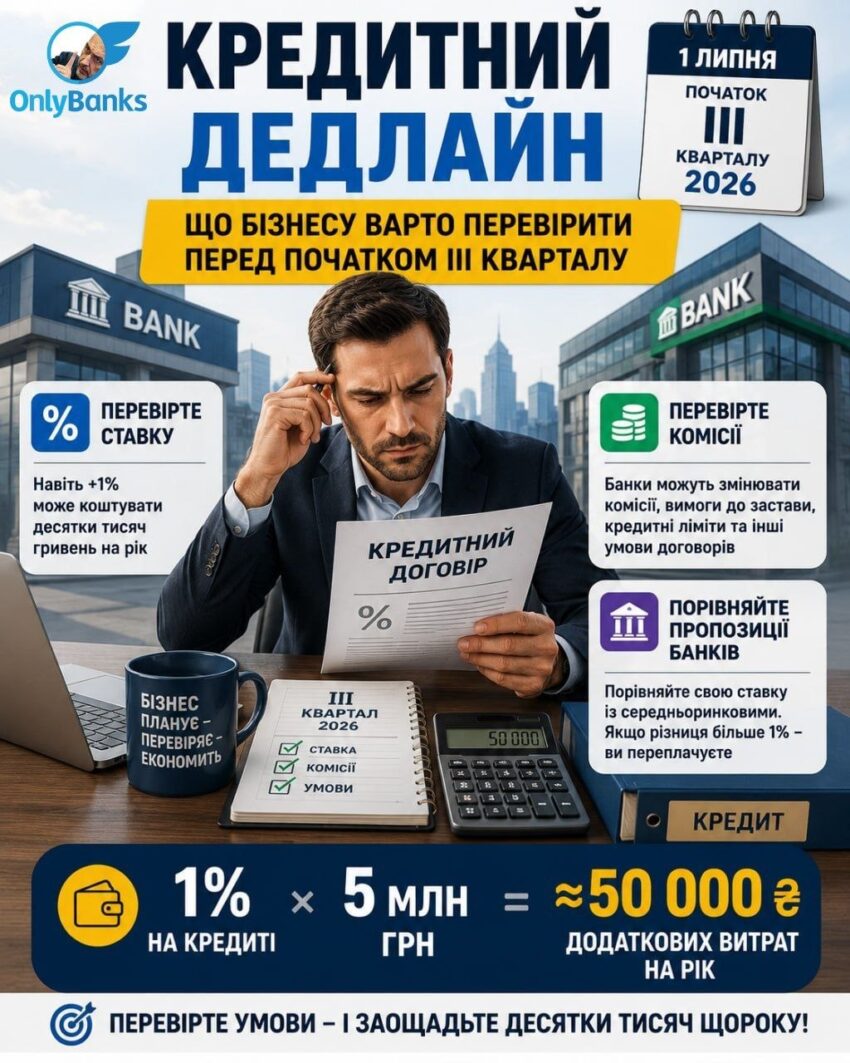
Кредитний дедлайн: що бізнесу варто перевірити перед початком ІІІ кварталу
Сьогодні, 1 липня, починається ІІІ квартал 2026 року. Для багатьох компаній саме початок нового кварталу стає періодом перегляду кредитних лімітів, процентних ставок та інших умов фінансування. Це гарний момент, щоб перевірити, чи не переплачуєте ви своєму банку.
Математика кредиту
Дехто сприймає зміну процентної ставки на 1% як незначну. Насправді ж на кредитному ліміті в 5 млн грн кожен додатковий 1% означає близько 50 000 грн додаткових витрат на рік.
Якщо ж кредитний портфель компанії становить 20 млн грн, то навіть підвищення ставки лише на 0,5% коштуватиме бізнесу близько 100 000 грн на рік.
Але проблема не завжди лише у відсотках. Банки можуть переглядати комісії, вимоги до застави, кредитні ліміти або інші умови договорів. У результаті фактична вартість фінансування може зрости навіть без формального підвищення процентної ставки.
Що варто зробити вже сьогодні
Перевірте, чи не змінилися умови кредитування та тарифи вашого банку.
Якщо ставка або комісії зросли, ініціюйте переговори щодо перегляду умов або рефінансування. Також поцікавтеся пропозиціями банків-конкурентів щодо аналогічних продуктів.
Порівняйте свою ставку із середньоринковими рівнями. Якщо різниця перевищує 1%, варто порахувати, скільки коштів компанія переплачує щороку.
Найдорожчий кредит — не той, що має найвищу ставку, а той, умови якого бізнес роками не переглядає. Навіть незначне зниження ставки чи комісій може заощадити десятки, а для великих компаній — сотні тисяч гривень на рік.
Джерело: OnlyBanks у Telegram.