

Середня пенсія вже 7 273 грн. Чому більшість українців цього не відчуває?
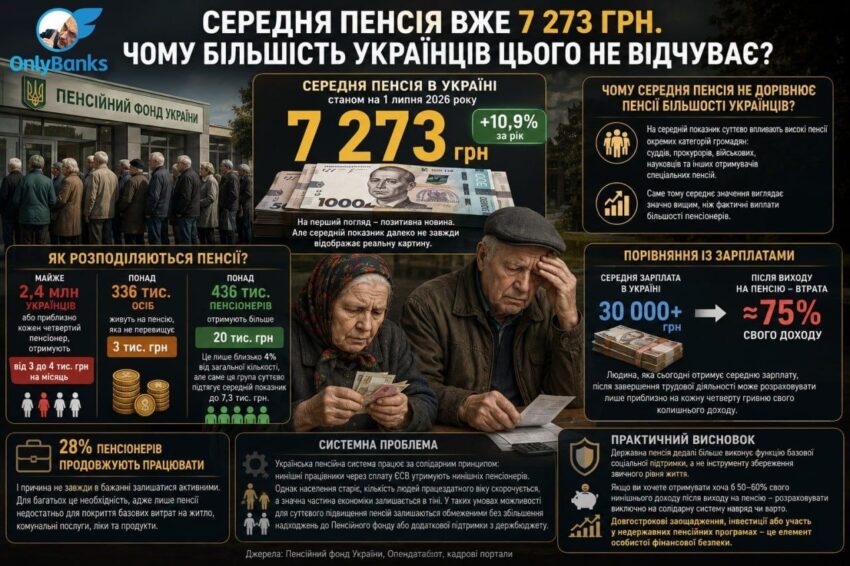
За даними Пенсійного фонду України, які проаналізував Опендатабот, станом на 1 липня 2026 року середня пенсія в Україні становить 7 273 грн. За рік вона зросла майже на 11%. На перший погляд це позитивна новина, але середній показник далеко не завжди відображає реальну картину.
Головна проблема полягає в тому, що середня пенсія не дорівнює пенсії більшості українців.
На цей показник суттєво впливають високі пенсії окремих категорій громадян: суддів, прокурорів, військових, науковців та інших отримувачів спеціальних пенсій. Саме тому середнє значення виглядає значно вищим, ніж фактичні виплати більшості пенсіонерів.
Цифри це підтверджують. Майже 2,4 млн українців, або приблизно кожен четвертий пенсіонер, отримують від 3 до 4 тис. грн на місяць. Ще понад 336 тис. осіб живуть на пенсію, яка не перевищує 3 тис. грн.
Водночас понад 436 тис. пенсіонерів отримують більше 20 тис. грн. Це лише близько 4% від загальної кількості пенсіонерів, однак саме ця група суттєво підтягує середній показник до 7,3 тис. грн.
Тепер порівняймо із зарплатами. За даними кадрових порталів, середня зарплата в Україні вже перевищує 30 тис. грн. Це означає, що після виходу на пенсію середній українець втрачає приблизно 75% свого доходу. Іншими словами, людина, яка сьогодні отримує середню зарплату, після завершення трудової діяльності може розраховувати лише приблизно на кожну четверту гривню свого колишнього доходу.
Ще один показовий факт — 28% українських пенсіонерів продовжують працювати. І причина далеко не завжди полягає в бажанні залишатися активними. Для багатьох це необхідність, адже лише пенсії недостатньо для покриття базових витрат на житло, комунальні послуги, ліки та продукти.
Є й системна проблема. Українська пенсійна система працює за солідарним принципом: нинішні працівники через сплату ЄСВ утримують нинішніх пенсіонерів. Однак населення старіє, кількість людей працездатного віку скорочується, а значна частина економіки залишається в тіні. У таких умовах можливості для суттєвого підвищення пенсій залишаються обмеженими без збільшення надходжень до Пенсійного фонду або додаткової підтримки з державного бюджету.
Державна пенсія дедалі більше виконує функцію базової соціальної підтримки, а не інструменту збереження звичного рівня життя. Якщо після виходу на пенсію ви хочете отримувати хоча б 50–60% свого нинішнього доходу, розраховувати виключно на солідарну систему навряд чи варто. Саме тому довгострокові заощадження, інвестиції або участь у недержавних пенсійних програмах поступово стають не розкішшю, а елементом особистої фінансової безпеки.
Джерело: OnlyBanks у Telegram.