

Українці тримають у банках рекордні 1,75 трлн грн. Але є цікавий нюанс
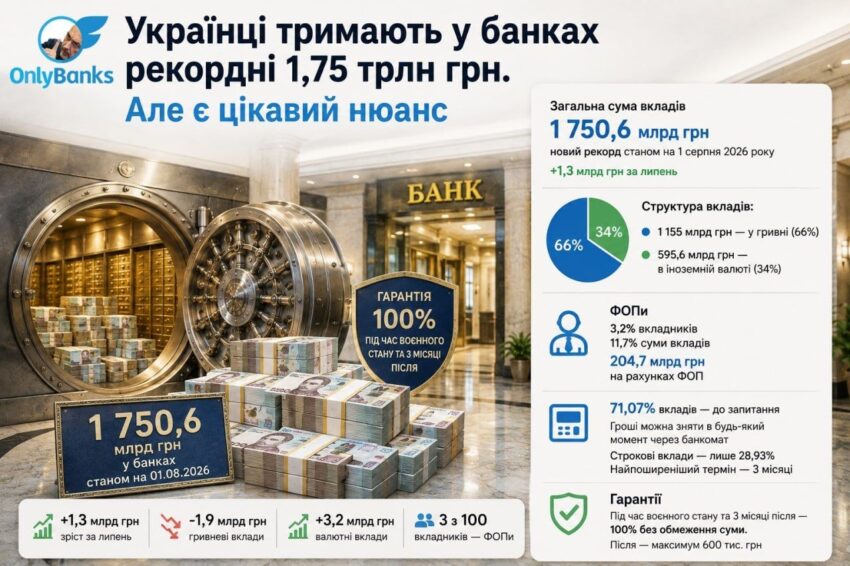
На 1 серпня 2026 року прості українці та ФОПи (фізособи-підприємці) тримали в банках 1 750,6 млрд грн — це новий рекорд. За липень сума зросла ще на 1,3 млрд грн.
За даними Фонду гарантування вкладів фізичних осіб (ФГВФО), із цієї суми:
• 1 155 млрд грн — у гривні;
• 595,6 млрд грн — в іноземній валюті.
Тобто приблизно 66% заощаджень — гривневі, а 34% — валютні.
Це звіт ФГВФО, тож сума вкладів включає не тільки розміщену на рахунку суму, але й відсотки — тобто зобов’язання банку перед клієнтом.
За липень структура змінилася не на користь гривні: гривневі вклади скоротилися на 1,9 млрд грн, тоді як валютні зросли на 3,2 млрд грн. Саме приріст валютних коштів і забезпечив загальне збільшення вкладів на 1,3 млрд грн.
Що це означає у грошах?
Якщо умовно взяти 100 тис. грн заощаджень, то за нинішньої структури депозитів близько 66 тис. грн — це гривнева частина, а 34 тис. грн — валютна.
Але ще цікавіша статистика ФОП. На фізосіб-підприємців припадає лише 3,2% від усіх вкладників і 11,7% усієї суми вкладів. На рахунках таких бізнесменів — 204,7 млрд грн. Тобто на кожні 100 грн банківських вкладів майже 12 грн припадає на ФОП, хоча підприємці становлять лише близько 3 із 100 вкладників.
Ще один важливий момент: 71,07% вкладів населення — до запитання, тобто гроші не розміщені на строкових депозитах і можуть бути зняті через банкомати в будь-який момент. Строковими є лише 28,93%, і найпоширеніший термін їх розміщення — 3 місяці. Люди не готові довіряти банкам кошти на триваліший час.
Для українця це означає просту річ: величезна сума грошей лежить у банках, але значна її частина може бути доступною для використання практично одразу, а не працювати на довгострокову дохідність. Це можна пояснити воєнною нестабільністю (кошти мають бути під рукою в будь-який момент), відключеннями електроенергії та збоями в роботі банків через злами чи технічні проблеми, коли платіжні термінали не працюють і картками неможливо розрахуватися.
І про гарантії
Під час воєнного стану та ще три місяці після його припинення вклади фізосіб і ФОП у банках гарантуються на 100% без обмеження суми. Та з гривневих рахунків дозволяється знімати не більше 100 тис. грн на день, тож більш-менш великим вкладникам доводиться тижнями знімати строкові накопичення після закінчення їх терміну.
Після завершення цього перехідного періоду максимальна гарантована сума становитиме 600 тис. грн. Тому, якщо у вас, наприклад, 1 млн грн у банку, зараз, у період дії повної гарантії, вся сума підпадає під гарантію ФГВФО. У майбутньому ж після завершення дії 100% гарантії структура заощаджень та вибір банку матимуть значно більше значення. Цим також можна пояснити бажання людей відкривати строкові вклади на 3 місяці та подовжувати на цей самий термін за потреби.
Джерело: OnlyBanks у Telegram.