

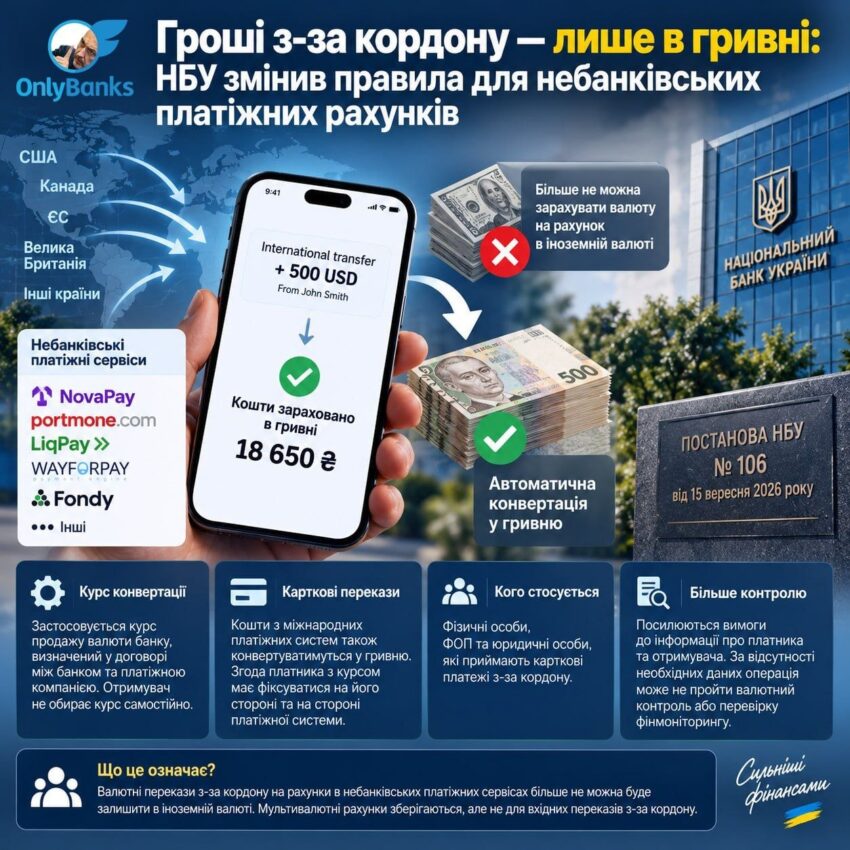
Гроші з-за кордону — лише в гривні: НБУ змінив правила для небанківських платіжних рахунків
Небанківські надавачі платіжних послуг більше не зможуть зараховувати валютні надходження з-за кордону на платіжні рахунки фізичних осіб в іноземній валюті. Такі кошти автоматично конвертуватимуться у гривню. Йдеться про зміни, затверджені постановою НБУ № 106 від 15 вересня 2026 року.
Теоретично завдяки цьому має збільшитися валютна пропозиція на міжбанку та зменшитися навантаження на золотовалютні резерви Нацбанку. Та навряд чи дуже суттєво. Ті, кому принципово мати інвалюту, давно вже мають рахунки в іноземних банках і працюють із них. Водночас щороку стають популярнішими криптовалюти.
При цьому отримувач не обирає курс конвертації самостійно. Для операції застосовуватиметься курс продажу іноземної валюти банку, визначений у договорі між цим банком та небанківським надавачем платіжних послуг. Якщо такого договору немає або в ньому не погоджено умову щодо курсу, зарахувати валютне надходження на платіжний рахунок буде неможливо. Різниця між курсом банку та ринковим курсом фактично залишатиметься в активі/пасиві отримувача.
Окремі правила встановлені для надходжень через міжнародні платіжні системи. Кошти, які надходять на картки, також конвертуватимуться у гривню, а згода платника з курсом перерахунку має фіксуватися на його стороні та на стороні міжнародної платіжної системи.
Ця вимога стосується не лише фізичних осіб, а й ФОП та юридичних осіб, які приймають карткові платежі з-за кордону.
Одночасно посилюються вимоги до інформації, яка супроводжує переказ. Дані про платника та отримувача мають відповідати вимогам законодавства про фінансовий моніторинг. Якщо необхідної інформації недостатньо, операція може не пройти не лише валютний контроль, а й перевірку відповідності вимогам фінмоніторингу.
Що це означає для клієнтів?
Головна зміна — валютний переказ, який надходить на платіжний рахунок у небанківського надавача, більше не можна буде залишити на цьому рахунку в іноземній валюті. Водночас це не означає повної відмови від мультивалютних платіжних рахунків: вони й надалі можуть використовуватися для інших валютних операцій, але не для вхідних переказів з-за кордону.
Для самих платіжних компаній це означає необхідність перевірити договори з банками, оновити клієнтські договори та тарифи, розкрити умови застосування курсу і налаштувати механізми підтвердження згоди платника на конвертацію.
Фактично НБУ уніфікує підхід до операцій за платіжними рахунками, відкритими у небанківських надавачів платіжних послуг, із правилами, які діють для поточних рахунків клієнтів у банках.
Джерело: OnlyBanks у Telegram.