

Українці щомісяця вкладають в ОВДП ще 4 млрд грн. Чому банки скорочують портфелі
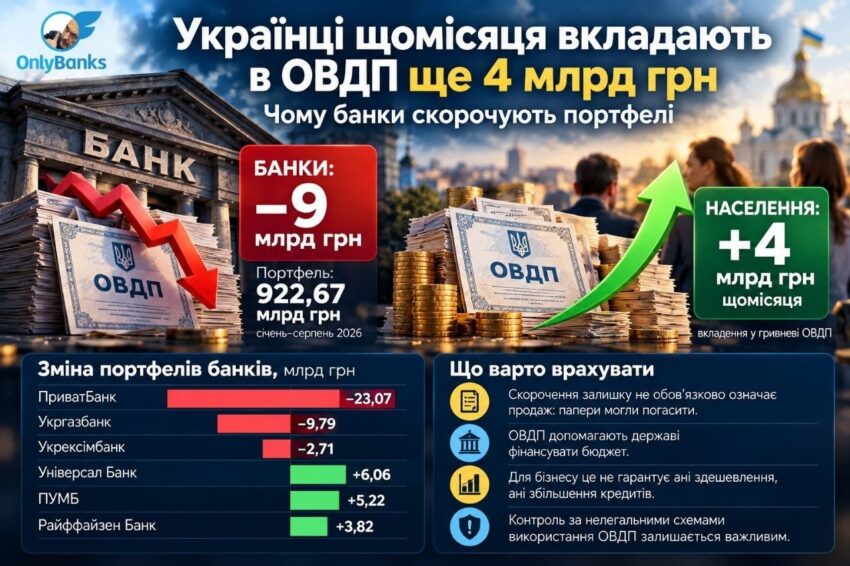
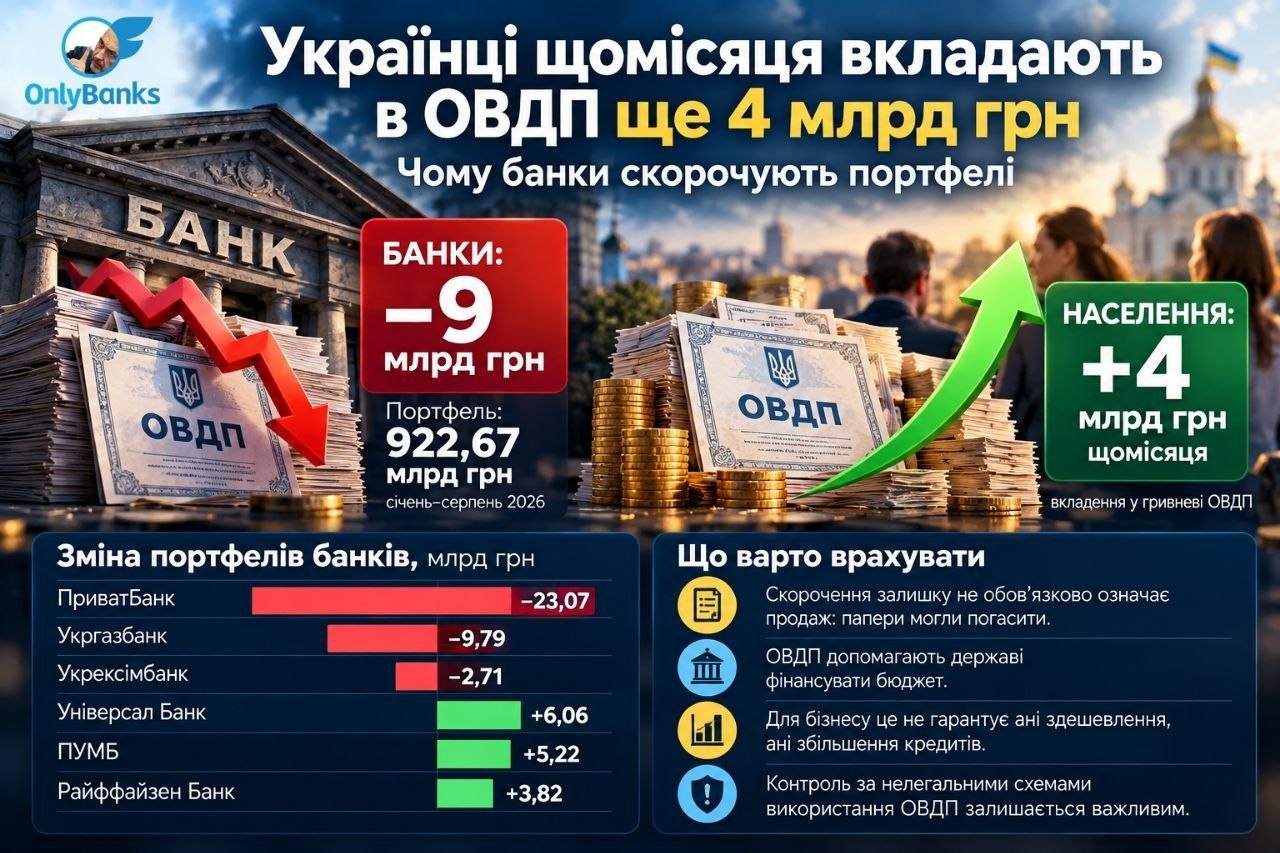
За січень–серпень 2026 року портфель облігацій внутрішньої державної позики (ОВДП) українських банків зменшився на 9 млрд грн — до 922,67 млрд грн. Водночас фізичні особи нарощують вкладення в гривневі держоблігації приблизно на 4 млрд грн щомісяця. Така різноспрямована динаміка змінює структуру попиту на державний борг.
За цифрами стоять різні стратегії інвесторів. Банки не лише оцінюють дохідність державних паперів, а й управляють ліквідністю, потребами клієнтів та альтернативними напрямами розміщення коштів. Для громадян ОВДП залишаються способом отримувати дохід за заощадженнями, не обмежуючись банківськими депозитами та суттєво економлячи на податках.
Які банки змінюють стратегію
Найбільше портфель ОВДП скоротив ПриватБанк — на 23,07 млрд грн (до 351,82 млрд грн). Укргазбанк зменшив вкладення на 9,79 млрд грн, Укрексімбанк — на 2,71 млрд грн. Водночас Універсал Банк збільшив портфель на 6,06 млрд грн, ПУМБ — на 5,22 млрд грн, Райффайзен Банк — на 3,82 млрд грн.
Важливий нюанс: скорочення портфеля не обов’язково означає, що банк продав державні облігації. Частина паперів могла бути погашена, а отримані кошти — спрямовані на інші операції. Тому за самою зміною залишку не можна зробити висновок про втрату довіри до державного боргу.
Ще варто пам’ятати, що банки зазвичай використовують держоблігації для формування резервів. Тобто резерви могли просто скоротити, коли в цьому вже не було потреби.
Що це означає для держави та фінансового ринку
ОВДП — один із ключових інструментів фінансування поточних бюджетних потреб, а ще для обслуговування вже накопиченого держборгу (нові випуски паперів використовують для погашення старих). Якщо банки зменшують чисті вкладення, державі важливо підтримувати попит з боку інших інвесторів, зокрема населення. А тут ми бачимо, що громадяни додають до портфеля гривневих ОВДП близько 4 млрд грн на місяць, тоді як активність бізнесу останнім часом слабшає.
Для держави ширша база інвесторів — це можливість не залежати лише від банківського попиту. Але кошти населення не є безмежним ресурсом: рішення громадян купувати ОВДП залежить від дохідності, інфляційних очікувань, потреби в ліквідності та привабливості альтернатив — депозитів, валюти чи інших активів.
Для банків ситуація теж має практичний вимір. ОВДП можуть бути інструментом управління ліквідністю та отримання процентного доходу, однак концентрація значних ресурсів у державних паперах конкурує з кредитуванням бізнесу. Водночас скорочення портфеля саме по собі ще не означає, що вивільнені кошти підуть на кредити: це залежить від ризиків позичальників, попиту на фінансування та вартості ресурсів.
Та є й ризик. Передусім у тому, що Держфінмоніторинг почав викривати нелегальні схеми з використання держоблігацій. Тобто в ОВДП вкладаються, щоб відмити гроші, й попит на них зростає.
Що це означає для бізнесу
Головний сигнал — державні запозичення залишаються важливим напрямом розміщення коштів фінансової системи, а конкуренція за заощадження населення посилюється. Для компаній це не означає автоматичного подорожчання кредитів, але й не дає підстав очікувати швидкого збільшення доступного фінансування.
Підприємствам варто порівнювати фактичну вартість кредиту з дохідністю альтернативного розміщення вільних коштів, враховуючи податки, строк, ліквідність і ризики. Для компанії із сезонними надходженнями короткострокове розміщення тимчасово вільних грошей може бути доцільним; для бізнесу, якому потрібен оборотний капітал, важливіше зберегти доступ до коштів, ніж максимізувати номінальну дохідність.
Для приватного інвестора ОВДП також не варто оцінювати лише за ставкою. Потрібно зіставляти дохідність після податків і комісій, строк до погашення та можливість продати папери раніше без втрат. Динаміка портфелів показує, що українці продовжують збільшувати вкладення, але не гарантує, що цей інструмент буде оптимальним для кожного.
Джерело: OnlyBanks у Telegram.