

Будівництво в Україні скоротилося на 9,9%: що відбувається з ринком
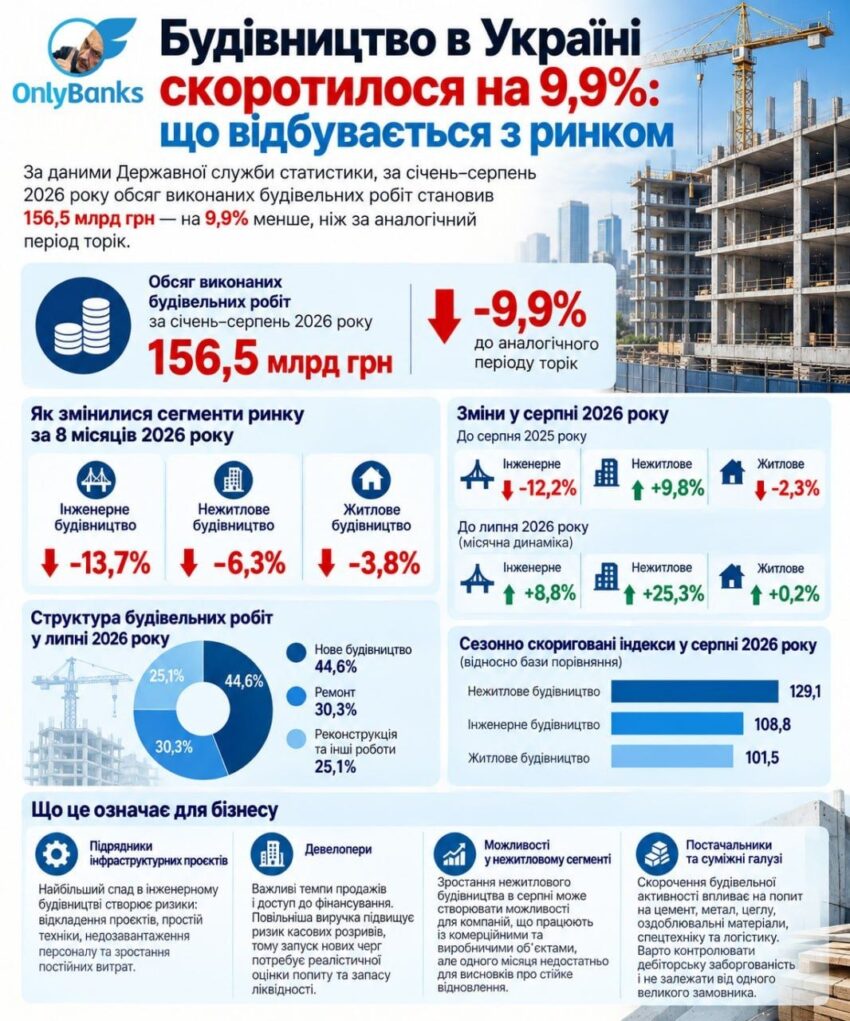
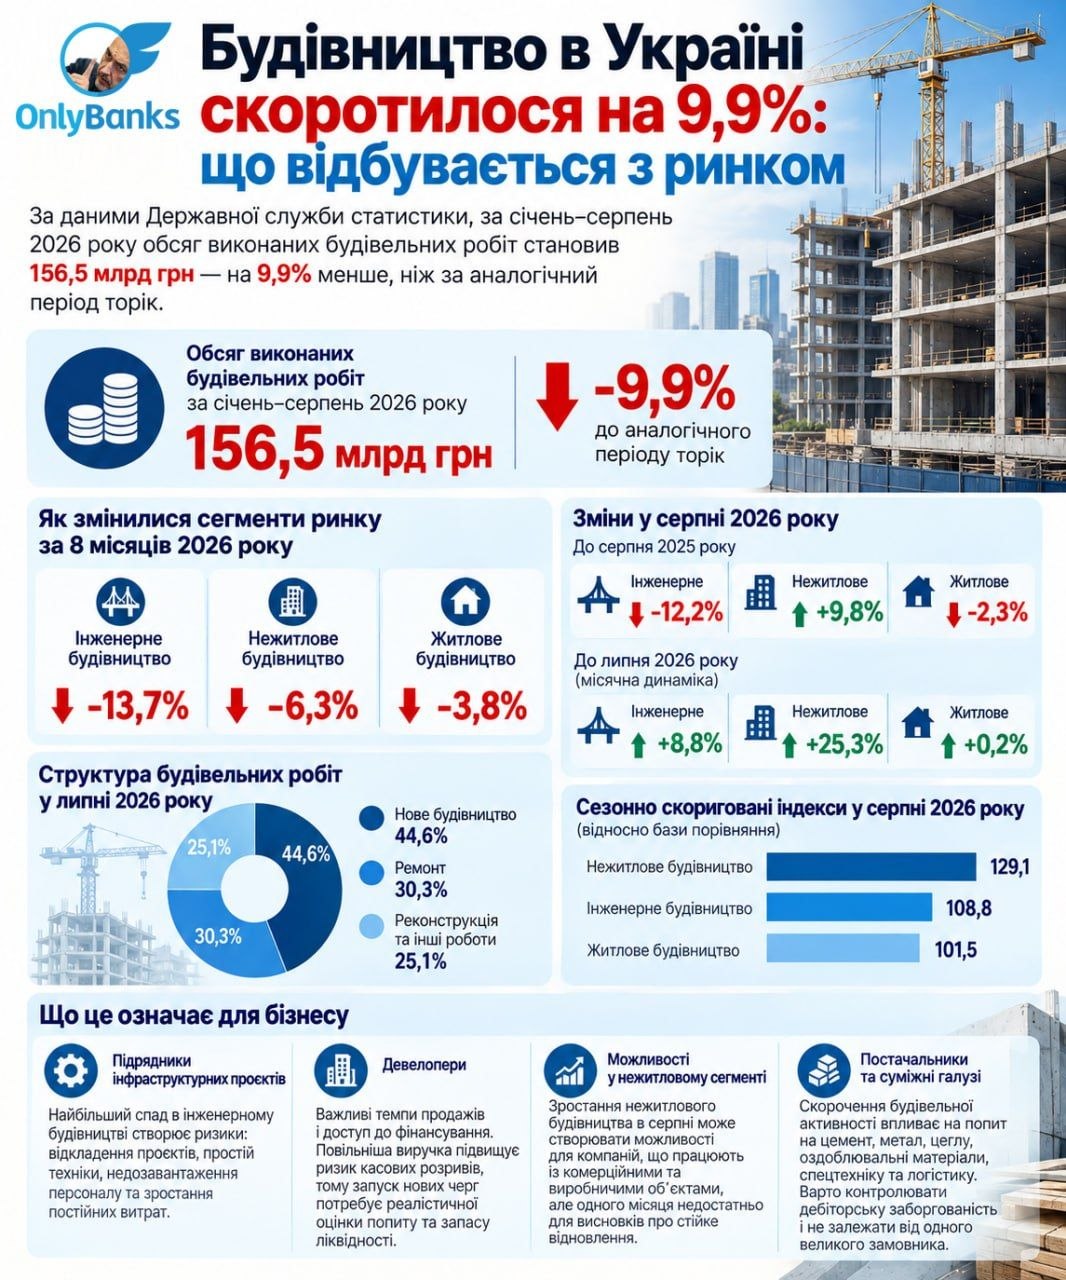
За даними Державної служби статистики, за січень–серпень 2026 року обсяг виконаних будівельних робіт становив 156,5 млрд грн — на 9,9% менше, ніж за аналогічний період торік. Найбільше скоротилося інженерне будівництво, яке охоплює інфраструктурні об’єкти.
Інфраструктура падає, нежитловий сегмент зростає
За вісім місяців обсяг інженерного будівництва скоротився на 13,7%, нежитлового — на 6,3%, житлового — на 3,8%.
У серпні загальний обсяг робіт був на 3,7% нижчим, ніж рік тому. Інженерне будівництво скоротилося на 12,2%, житлове — на 2,3%, тоді як нежитловий сегмент зріс на 9,8%.
Порівняно з липнем серпневий обсяг робіт збільшився на 12,9%. Найбільше зростання зафіксували в нежитловому будівництві — 25,3%. В інженерному сегменті показник зріс на 8,8%, у житловому — на 0,2%. Місячне пожвавлення поки не змінює загальної картини: за підсумками восьми місяців галузь залишається у спаді.
Що показує структура робіт
У липні 2026 року 44,6% обсягу будівельних робіт припадало на нове будівництво, 30,3% — на ремонт, 25,1% — на реконструкцію та інші роботи. Отже, понад половину становили роботи, не пов’язані безпосередньо зі зведенням нових об’єктів.
За сезонно скоригованими індексами в серпні нежитлове будівництво демонструвало значно вищу активність, ніж житлове. Водночас ці індекси відображають динаміку відносно бази порівняння, а не частки сегментів у загальному обсязі.
Що це означає для бізнесу
Найбільший спад в інженерному будівництві створює ризики для підрядників, які залежать від інфраструктурних контрактів і бюджетного фінансування. Відкладення проєктів може призвести до простою техніки, недозавантаження персоналу та зростання постійних витрат на кожне замовлення.
Для девелоперів важливими залишаються темпи продажів і доступ до фінансування. Якщо виручка надходить повільніше, ніж потрібно оплачувати роботи, зростає ризик касових розривів. Тому запуск нових черг потребує реалістичної оцінки попиту та достатнього запасу ліквідності.
Зростання нежитлового будівництва в серпні може створювати можливості для компаній, що працюють із комерційними та виробничими об’єктами. Однак одного місяця недостатньо, щоб говорити про стійке відновлення.
Скорочення будівельної активності також впливає на постачальників цементу, металу, цегли, оздоблювальних матеріалів, спецтехніки та логістичних послуг. Їм варто контролювати дебіторську заборгованість, перевіряти платоспроможність клієнтів і не залежати від одного великого замовника.
У нинішніх умовах бізнесу важливо оцінювати не лише суму контракту, а й маржинальність, строки оплати та потребу в оборотному капіталі. Інвестувати в техніку й розширення потужностей доцільніше під підтверджені замовлення, а не в очікуванні швидкого відновлення ринку.
Будівельна галузь скорочується нерівномірно: інфраструктура залишається найслабшим сегментом, тоді як нежитлові об’єкти демонструють пожвавлення. Для компаній це означає необхідність контролювати ліквідність, ретельніше відбирати контракти й розподіляти ризики між різними напрямами діяльності.
Джерело: OnlyBanks у Telegram.