

В Україні стрімко збільшується кількість фізосіб-банкрутів
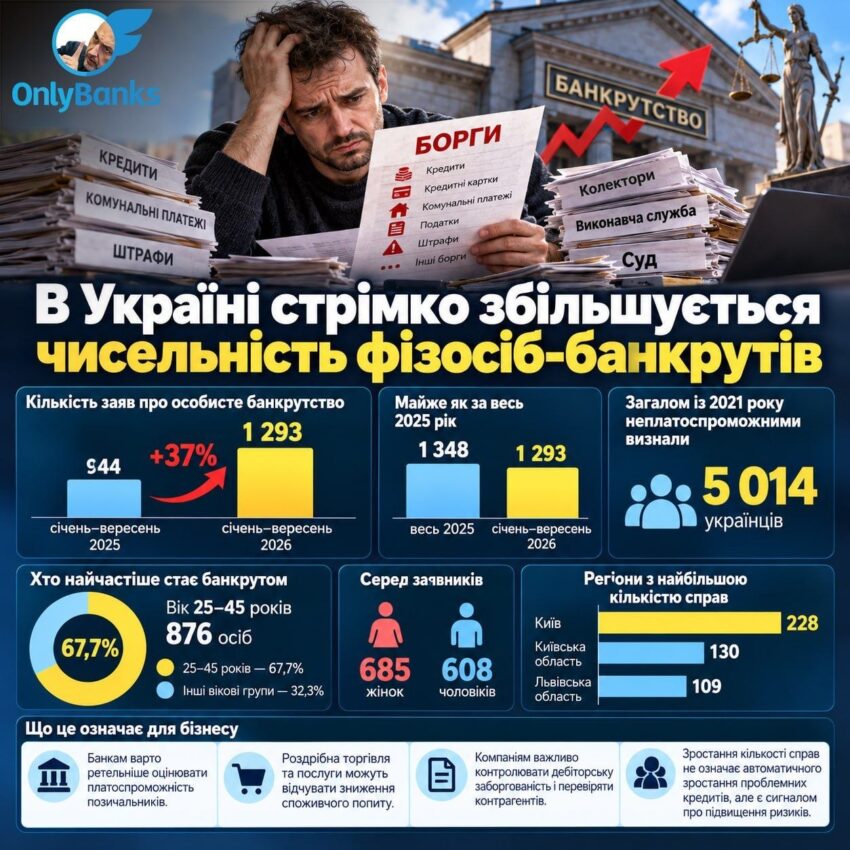
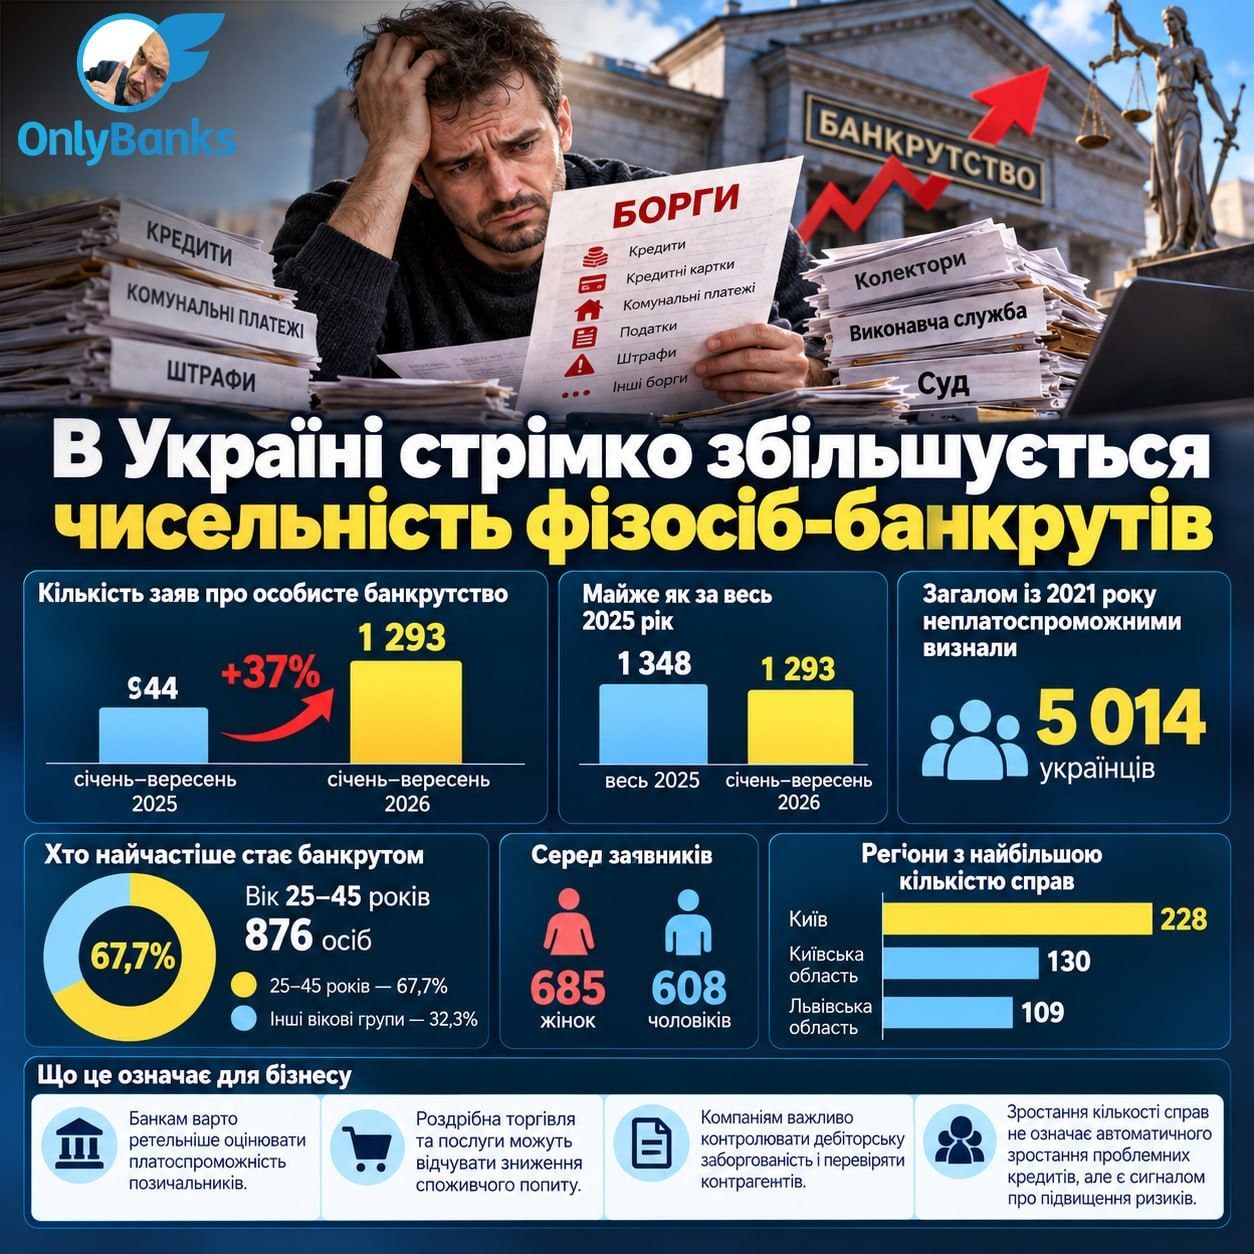
За січень–вересень 2026 року українці подали 1 293 заяви про власне банкрутство. Це на 37% більше, ніж за аналогічний період минулого року.
За даними Опендатабот із посиланням на Верховний Суд, кількість таких справ зростає четвертий рік поспіль.
За дев’ять місяців 2026 року кількість заяв майже зрівнялася з показником за весь 2025 рік, коли було відкрито 1 348 справ.
Хто найчастіше стає банкрутом
Найбільша група заявників — українці віком від 25 до 45 років: 876 осіб, або 67,7% від загальної кількості. Серед заявників 685 жінок і 608 чоловіків.
Найбільше справ відкрили в Києві — 228, Київській області — 130 та Львівській області — 109. Загалом із 2021 року неплатоспроможними визнали 5 014 українців.
Важливе уточнення: це статистика особистого банкрутства, а не банкрутств підприємств. Вона також не охоплює всіх людей із боргами, а показує кількість тих, хто звернувся до відповідної юридичної процедури.
Що це означає для бізнесу
Для банків зростання кількості справ про особисте банкрутство — привід уважніше оцінювати платоспроможність позичальників, їхнє боргове навантаження та історію платежів. Водночас збільшення кількості заяв на 37% не означає автоматичного зростання проблемних кредитів на такий самий відсоток, хоча нерідко є збіг.
Для роздрібної торгівлі та сфери послуг важливий ризик скорочення вільних коштів домогосподарств. Коли люди витрачають значну частину доходів на обслуговування боргів, вони можуть відкладати великі покупки та скорочувати необов’язкові витрати. Проте сама статистика банкрутств не дає змоги визначити масштаб такого впливу на споживчий попит.
Для компаній, які працюють із відстроченням платежу, ключове завдання — контролювати дебіторську заборгованість. Перевірка контрагентів, обґрунтовані кредитні ліміти та своєчасна робота з простроченнями допомагають зменшити ризик касових розривів.
Особисте банкрутство не означає автоматичного списання всіх боргів
Процедуру може ініціювати сам боржник. За певних умов його майно можуть продати для погашення заборгованості, а аліменти списати не можна. Протягом п’яти років після визнання банкрутом людина має повідомляти про цей статус перед укладенням кредитних договорів.
Зростання кількості справ свідчить про те, що більше українців звертаються до процедури врегулювання власної неплатоспроможності. Для бізнесу це додатковий аргумент уважно оцінювати кредитні ризики, контролювати платежі та не покладатися виключно на попередню платіжну дисципліну клієнта.
Джерело: OnlyBanks у Telegram.