

Банки посилюють вимоги до бізнесу, але продовжують видавати кредити населенню
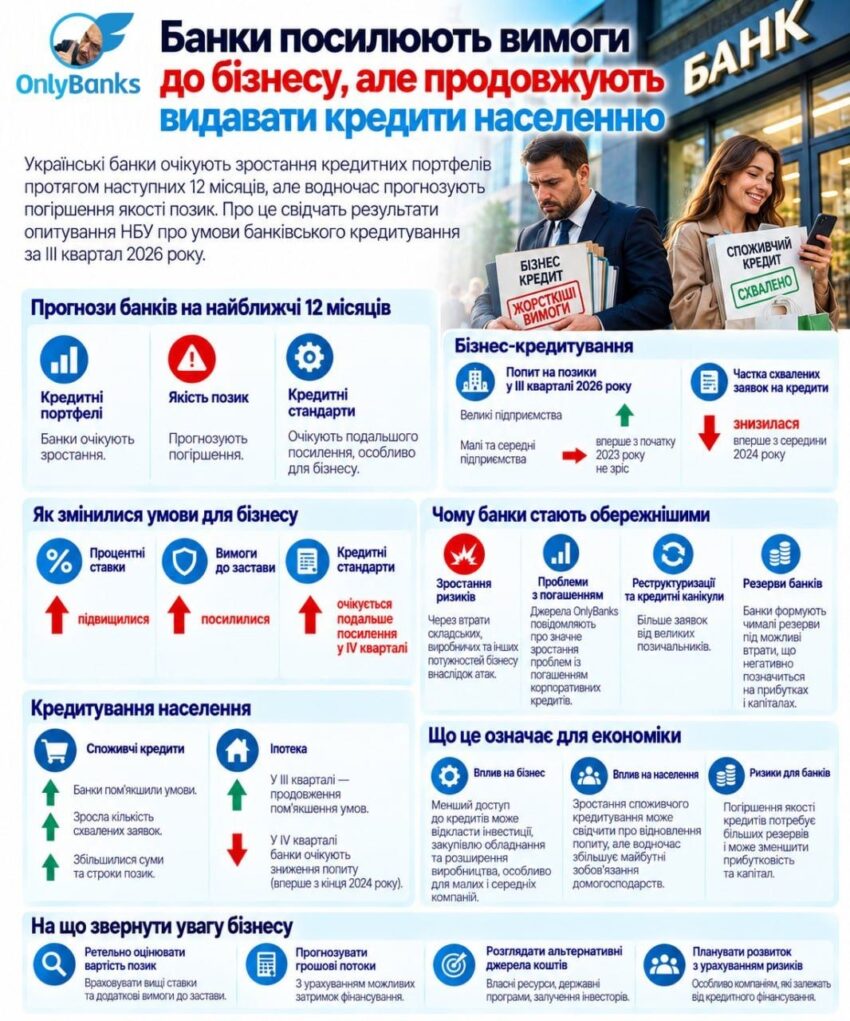
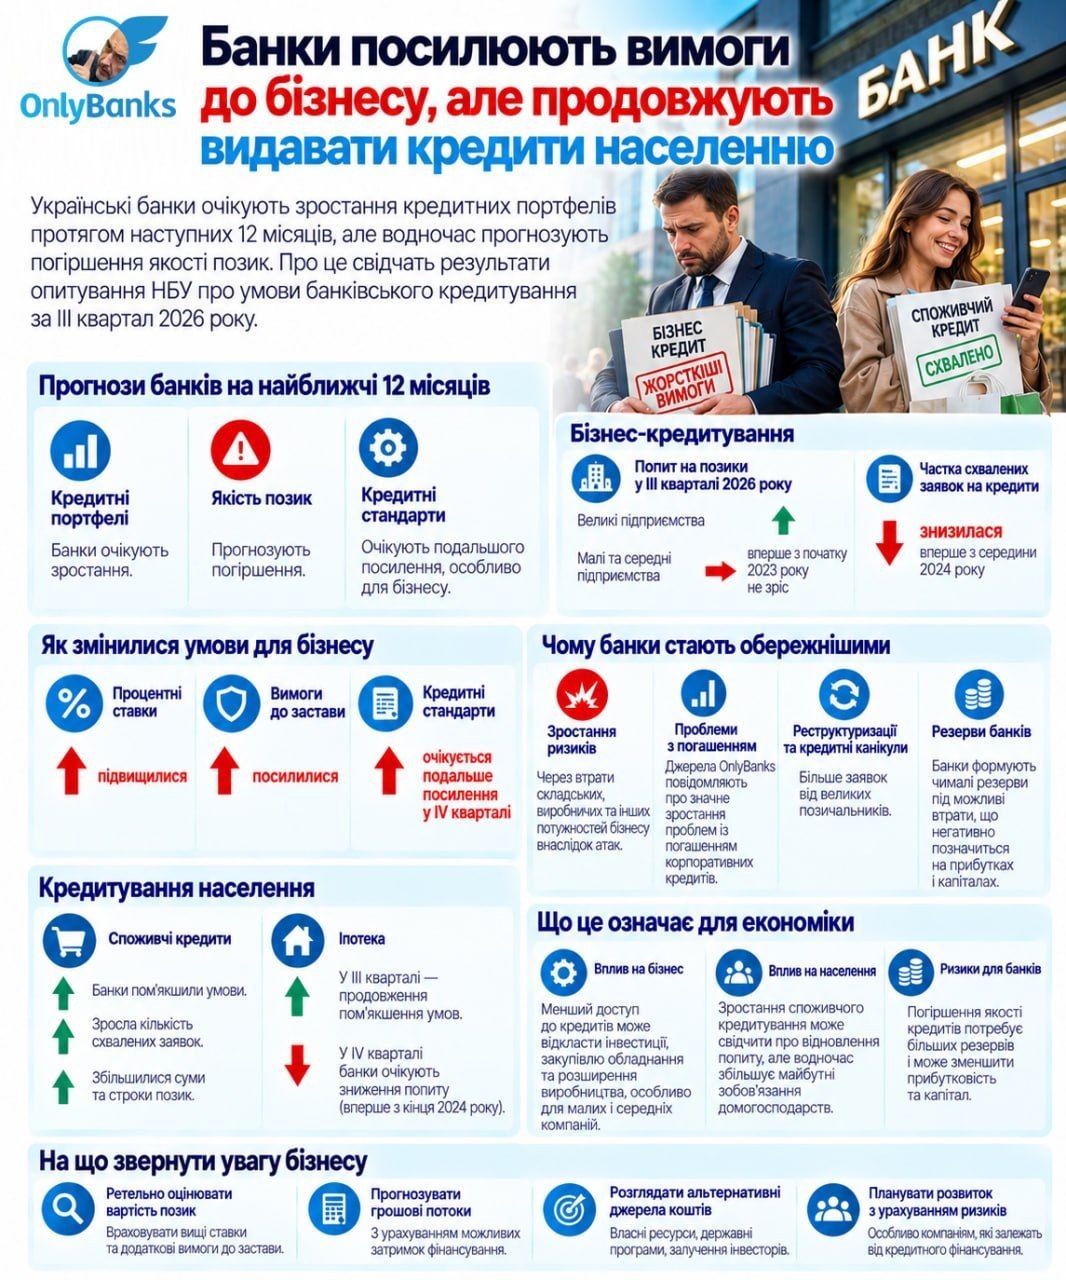
Українські банки очікують зростання кредитних портфелів протягом наступних 12 місяців, однак водночас прогнозують погіршення якості позик. Про це свідчать результати опитування НБУ про умови банківського кредитування за III квартал 2026 року.
У бізнес-кредитуванні тенденція неоднозначна. У III кварталі попит на позики зріс, передусім з боку великих підприємств, яким потрібні кошти на капітальні інвестиції та поповнення оборотного капіталу. Водночас попит з боку малого й середнього бізнесу вперше з початку 2023 року не продемонстрував зростання. Банки також уперше з середини 2024 року знишили частку схвалених заявок на корпоративні кредити.
Причина — зростання ризиків. Фінансові установи посилили вимоги до застави та підвищили процентні ставки. У IV кварталі вони очікують подальшого посилення кредитних стандартів, особливо для великих підприємств, довгострокових позик і кредитів в іноземній валюті.
Джерела OnlyBanks повідомляють про значне зростання проблем із погашенням корпоративних кредитів, а ще про збільшення заявок на кредитні реструктуризації та кредитні канікули з боку великих позичальників. Причина зрозуміла, бо вона зводиться до втрат складських, виробничих та інших потужностей бізнесу через посилення атак країни-терористки. Утім, банкам від того не легше, бо вони констатують фактичне погіршення якості кредитного портфеля та вже почали формувати під нього чималі резерви, що точно негативно позначиться на прибутках і капіталах банків.
У кредитуванні населення ситуація інша. Банки продовжили пом’якшувати умови іпотечних і споживчих позик. Кількість схвалених заявок зросла, а за споживчими кредитами збільшилися суми та строки позик. На рішення банків впливає конкуренція з іншими фінансовими установами. Проте на IV квартал вони прогнозують зростання попиту на споживчі кредити й водночас перше з кінця 2024 року зниження попиту на іпотеку.
Для економіки це важливий сигнал. Кредитування бізнесу потрібне для інвестицій, закупівлі обладнання та фінансування поточної діяльності. Якщо банки підвищують ставки й вимагають більше забезпечення, частині компаній доведеться відкладати інвестиції або фінансувати розвиток власними коштами. Найуразливішими можуть бути малі та середні підприємства, які мають менше можливостей надати ліквідну заставу.
Зростання споживчого кредитування також не варто автоматично трактувати як ознаку поліпшення добробуту населення. Воно може свідчити про відновлення попиту на товари тривалого користування, але водночас збільшує майбутні зобов’язання домогосподарств, тим більше що банки очікують погіршення якості кредитів і бізнесу, і населення.
Отже, кредитний ринок рухається нерівномірно: населенню банки поки готові пропонувати м’якші умови, тоді як для бізнесу доступ до фінансування стає складнішим. Якщо ця тенденція збережеться, компаніям доведеться уважніше рахувати вартість позик і прогнозувати грошові потоки, а банкам — балансувати між нарощуванням кредитних портфелів та ризиком неповернення коштів.
Джерело: OnlyBanks у Telegram.